Domain emeriti.de kaufen?
Wir ziehen mit dem Projekt
emeriti.de um.
Sind Sie am Kauf der Domain
emeriti.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain emeriti.de kaufen?
Was sind steuerfreie Arbeitgeberzuschüsse?
Steuerfreie Arbeitgeberzuschüsse sind Geld- oder Sachleistungen, die Arbeitgeber ihren Mitarbeitern zusätzlich zum Gehalt gewähren, um bestimmte Zwecke zu unterstützen. Diese Zuschüsse sind in der Regel steuer- und sozialversicherungsfrei, was bedeutet, dass sie nicht der Einkommenssteuer unterliegen. Beispiele für steuerfreie Arbeitgeberzuschüsse sind beispielsweise Zuschüsse zur Kinderbetreuung, zur Gesundheitsvorsorge oder zur betrieblichen Altersvorsorge. Arbeitgeber können ihren Mitarbeitern auf diese Weise zusätzliche Leistungen bieten, ohne dass diese steuerliche Abzüge hinnehmen müssen. **
Was sind steuerfreie Arbeitgeberzuschüsse zur gesetzlichen Krankenversicherung?
Steuerfreie Arbeitgeberzuschüsse zur gesetzlichen Krankenversicherung sind finanzielle Beiträge, die Arbeitgeber ihren Mitarbeitern zur Unterstützung der Krankenversicherung zahlen. Diese Zuschüsse sind steuerfrei, was bedeutet, dass sie weder vom Arbeitnehmer noch vom Arbeitgeber versteuert werden müssen. Sie dienen dazu, die Gesundheitskosten der Arbeitnehmer zu entlasten und können je nach Tarifvertrag oder Vereinbarung variieren. Arbeitgeberzuschüsse zur Krankenversicherung sind eine zusätzliche Leistung, die Arbeitgeber ihren Mitarbeitern anbieten können, um deren Wohlbefinden und Arbeitszufriedenheit zu steigern. **
Ähnliche Suchbegriffe für Arbeitgeberzuschüsse
Top-Angebote
Produkte zum Begriff Arbeitgeberzuschüsse:
-
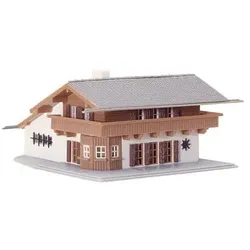
Faller 232235 - N - Pension EdelweißDer Modellbausatz Pension Edelweiß von FALLER ist eine detailreiche Ergänzung für jede Modelleisenbahnanlage der Spur N. Mit seinem traditionellen, alpenländischen Charme wird das Gebäude zu einem Blickfang in jeder Miniatur-Stadt- oder Dorflandschaft. Bausatz aus 88 Einzelteilen in 7 Farben inklusive Fensterteilen und einer Gardinenmaske für eine realistische Gestaltung passend für Modelleisenbahnen im Maßstab N geeignet ab 10 Jahren Dieses Modell einer Pension im Gebirgsstil lädt zum Verweilen ein. Die charakteristische Architektur mit Holzbalkonen und typischen Verzierungen an der Fassade verleiht dem Gebäude ein authentisches Aussehen. Der Zusammenbau wird durch die beiliegende Bauanleitung erleichtert. Für den Zusammenbau wird FALLER Plastikkleber empfohlen.19,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
FALLER 130282 H0 Pension Edelweiß, Ep. IIMit aufwendig gestalteter, mehrseitiger »Lüftlmalerei«-Bedruckung und einer Freiterrasse im ersten Stock. Tische, Bänke und Sonnenschirme liegen bei. 154 x 150 x 104 mm Dieser Bausatz enthält: 145 Einzelteile in 6 Farben, Fensterteile, 1 Gardinenmaske und 1 Bauanleitung. Verwenden Sie zum Basteln FALLER - Plastikkleber.45,00 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter



-
Was sind die verschiedenen Voraussetzungen und Optionen für die Altersrente in Bezug auf Sozialversicherung, private Rentenversicherung und betriebliche Altersvorsorge?
Die Altersrente aus der Sozialversicherung setzt in der Regel voraus, dass man eine bestimmte Anzahl an Beitragsjahren nachweisen kann und das Renteneintrittsalter erreicht hat. Private Rentenversicherungen bieten die Möglichkeit, zusätzlich zur gesetzlichen Rente eine private Rente aufzubauen, die je nach Vertrag flexibel gestaltet werden kann. Die betriebliche Altersvorsorge wird in der Regel vom Arbeitgeber angeboten und kann verschiedene Formen wie Direktversicherung, Pensionskasse oder Pensionsfonds annehmen. Die Beiträge zur betrieblichen Altersvorsorge können steuerlich begünstigt sein und die Rente wird in der Regel erst mit Erreichen des Rentenalters ausgezahlt. **
-
Wie viel sollte man ungefähr monatlich für die Altersvorsorge zurücklegen, um im Ruhestand eine angenehme Pension zu haben?
Es hängt von verschiedenen Faktoren wie Einkommen, Lebensstandard und Rentenansprüchen ab. Experten empfehlen jedoch, etwa 15-20% des monatlichen Einkommens für die Altersvorsorge zurückzulegen. Eine frühzeitige und regelmäßige Vorsorge ist wichtig, um im Ruhestand finanziell abgesichert zu sein. **
-
Was sind die verschiedenen Arten von Rentenversorgung und wie unterscheiden sie sich voneinander? Wie wirkt sich die Rentenversorgung auf die finanzielle Planung und Sicherheit im Ruhestand aus? Welche Rolle spielt die Rentenversorgung in der Altersvorsorge und wie kann man die Rentenversorgung optimieren, um eine angemessene finanzielle Absicherung im Ruhestand zu gewährleisten
Es gibt verschiedene Arten von Rentenversorgung, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und Riester-Rente. Die gesetzliche Rentenversicherung wird vom Staat finanziert, während die betriebliche Altersvorsorge von Arbeitgebern angeboten wird und private Rentenversicherungen individuell abgeschlossen werden. Die Riester-Rente ist eine staatlich geförderte Form der privaten Altersvorsorge. Die Rentenversorgung spielt eine entscheidende Rolle bei der finanziellen Planung und Sicherheit im Ruhestand, da sie ein regelmäßiges Einkommen bietet, um den Lebensunterhalt zu bestreiten. Eine ausreichende Rentenversorgung kann dazu beitragen, finanzielle Engpässe im Alter zu vermeiden und eine angemessene Lebens **
-
Wie kann ich meine Rentenversorgung optimal planen und absichern? Was sind die verschiedenen Möglichkeiten zur Altersvorsorge und Rentenversorgung?
1. Um Ihre Rentenversorgung optimal zu planen, sollten Sie frühzeitig mit dem Sparen beginnen und regelmäßig Geld in verschiedene Vorsorgeprodukte investieren. 2. Zu den verschiedenen Möglichkeiten zur Altersvorsorge gehören die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen, Riester- und Rürup-Rente sowie die Immobilien- und Wertpapieranlage. 3. Um Ihre Rentenversorgung abzusichern, ist es wichtig, eine individuelle Vorsorgestrategie zu entwickeln, die Ihren persönlichen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
1. Was sind die wichtigsten Kriterien, die man beachten sollte, wenn man eine Pension für den Ruhestand in Erwägung zieht? 2. Welche Vorteile bietet eine Pension im Vergleich zu anderen Arten der Altersvorsorge?
1. Die wichtigsten Kriterien sind die Höhe der monatlichen Auszahlungen, die Sicherheit der Einlagen und die Flexibilität bei der Auszahlung des Kapitals. 2. Eine Pension bietet eine garantierte lebenslange Rente, Schutz vor Inflation und Steuervorteile im Vergleich zu anderen Altersvorsorgeoptionen. **
Wie kann man für das Rentenalter vorsorgen und eine private Altersvorsorge aufbauen?
Man kann für das Rentenalter vorsorgen, indem man regelmäßig in eine private Rentenversicherung einzahlt. Zusätzlich kann man auch in eine betriebliche Altersvorsorge investieren, um die Rente aufzustocken. Es ist wichtig frühzeitig mit dem Aufbau einer privaten Altersvorsorge zu beginnen, um im Rentenalter finanziell abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Arbeitgeberzuschüsse:
-
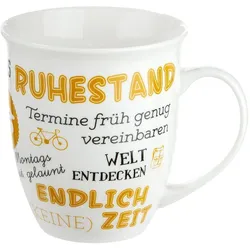
Tasse RuhestandDiese Tasse ist eine lustige Geschenkidee für den Ruhestand, die durch die lustigen Sprüche bestimmt für ein Lächeln im Gesicht sorgt. Höhe: 11cmBreite: 14cmFüllmenge: 400mlMaterial: Porzellan ""Ruhestand - Zeit für die schönen Dinge - voll im Stress - lange schlafen - endlich nörgeln - Termine früh genug vereinbaren - innere Werte zählen: Zuckerwerte, Blutwerte, Leberwerte - ...""12,95 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Faller 232235 - N - Pension EdelweißDer Modellbausatz Pension Edelweiß von FALLER ist eine detailreiche Ergänzung für jede Modelleisenbahnanlage der Spur N. Mit seinem traditionellen, alpenländischen Charme wird das Gebäude zu einem Blickfang in jeder Miniatur-Stadt- oder Dorflandschaft. Bausatz aus 88 Einzelteilen in 7 Farben inklusive Fensterteilen und einer Gardinenmaske für eine realistische Gestaltung passend für Modelleisenbahnen im Maßstab N geeignet ab 10 Jahren Dieses Modell einer Pension im Gebirgsstil lädt zum Verweilen ein. Die charakteristische Architektur mit Holzbalkonen und typischen Verzierungen an der Fassade verleiht dem Gebäude ein authentisches Aussehen. Der Zusammenbau wird durch die beiliegende Bauanleitung erleichtert. Für den Zusammenbau wird FALLER Plastikkleber empfohlen.19,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Was sind steuerfreie Arbeitgeberzuschüsse?
Steuerfreie Arbeitgeberzuschüsse sind Geld- oder Sachleistungen, die Arbeitgeber ihren Mitarbeitern zusätzlich zum Gehalt gewähren, um bestimmte Zwecke zu unterstützen. Diese Zuschüsse sind in der Regel steuer- und sozialversicherungsfrei, was bedeutet, dass sie nicht der Einkommenssteuer unterliegen. Beispiele für steuerfreie Arbeitgeberzuschüsse sind beispielsweise Zuschüsse zur Kinderbetreuung, zur Gesundheitsvorsorge oder zur betrieblichen Altersvorsorge. Arbeitgeber können ihren Mitarbeitern auf diese Weise zusätzliche Leistungen bieten, ohne dass diese steuerliche Abzüge hinnehmen müssen. **
-
Was sind steuerfreie Arbeitgeberzuschüsse zur gesetzlichen Krankenversicherung?
Steuerfreie Arbeitgeberzuschüsse zur gesetzlichen Krankenversicherung sind finanzielle Beiträge, die Arbeitgeber ihren Mitarbeitern zur Unterstützung der Krankenversicherung zahlen. Diese Zuschüsse sind steuerfrei, was bedeutet, dass sie weder vom Arbeitnehmer noch vom Arbeitgeber versteuert werden müssen. Sie dienen dazu, die Gesundheitskosten der Arbeitnehmer zu entlasten und können je nach Tarifvertrag oder Vereinbarung variieren. Arbeitgeberzuschüsse zur Krankenversicherung sind eine zusätzliche Leistung, die Arbeitgeber ihren Mitarbeitern anbieten können, um deren Wohlbefinden und Arbeitszufriedenheit zu steigern. **
-
Was sind die verschiedenen Voraussetzungen und Optionen für die Altersrente in Bezug auf Sozialversicherung, private Rentenversicherung und betriebliche Altersvorsorge?
Die Altersrente aus der Sozialversicherung setzt in der Regel voraus, dass man eine bestimmte Anzahl an Beitragsjahren nachweisen kann und das Renteneintrittsalter erreicht hat. Private Rentenversicherungen bieten die Möglichkeit, zusätzlich zur gesetzlichen Rente eine private Rente aufzubauen, die je nach Vertrag flexibel gestaltet werden kann. Die betriebliche Altersvorsorge wird in der Regel vom Arbeitgeber angeboten und kann verschiedene Formen wie Direktversicherung, Pensionskasse oder Pensionsfonds annehmen. Die Beiträge zur betrieblichen Altersvorsorge können steuerlich begünstigt sein und die Rente wird in der Regel erst mit Erreichen des Rentenalters ausgezahlt. **
-
Wie viel sollte man ungefähr monatlich für die Altersvorsorge zurücklegen, um im Ruhestand eine angenehme Pension zu haben?
Es hängt von verschiedenen Faktoren wie Einkommen, Lebensstandard und Rentenansprüchen ab. Experten empfehlen jedoch, etwa 15-20% des monatlichen Einkommens für die Altersvorsorge zurückzulegen. Eine frühzeitige und regelmäßige Vorsorge ist wichtig, um im Ruhestand finanziell abgesichert zu sein. **
Ähnliche Suchbegriffe für Arbeitgeberzuschüsse
-
FALLER 130282 H0 Pension Edelweiß, Ep. IIMit aufwendig gestalteter, mehrseitiger »Lüftlmalerei«-Bedruckung und einer Freiterrasse im ersten Stock. Tische, Bänke und Sonnenschirme liegen bei. 154 x 150 x 104 mm Dieser Bausatz enthält: 145 Einzelteile in 6 Farben, Fensterteile, 1 Gardinenmaske und 1 Bauanleitung. Verwenden Sie zum Basteln FALLER - Plastikkleber.45,00 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
LEINA-WERKE Hotel & Pension Erste-Hilfe-Koffer »Pro Safe«, 31x21x13 cmHotel & Pension Erste-Hilfe-Koffer »Pro Safe«, Füllung nach DIN-Norm: DIN 13157, Einsatzort: Hotel & Gastronomie, Montage: Wandmontage, Füllung im Lieferumfang: mit Füllung, Hersteller Name: Leina-Werke, Höhe: 210 mm, Artikelbezeichnung: Pro Safe, Gewicht: 3.3 kg, Tiefe: 130 mm, Hersteller-Artikelnummer: REF21114, Breite: 310 mm, gefüllt: Ja, Gesundheit/Erste Hilfe/Branchen Erste-Hilfe-Koffer109,13 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
trends4cents Flagge Rente Ruhestand 90 x 150 cm 2 Ösen Polyster Wetterfest WetterbeständigFlagge Rente Ruhestand 90 x 150 cm – 2 Ösen Polyester wetterfestMit dieser rissfesten Sturmflagge wird Ihre Terrasse oder Ihr Garten zum echten Hingucker! Sie überzeugt durch hohe Wetterbeständigkeit, verstärkte Mastseite und doppelte Nähte. Dank der beiden integrierten Ösen lässt sich die Flagge einfach am Mast oder Balkon befestigen – ohne aufwändiges Aufhängen.Das strapazierfähige Polyester ist UV-beständig und waschmaschinengeeignet, sodass die Flagge langlebig und pflegeleicht bleibt.Produkteigenschaften Rissfest bei Wind und Wetter Verstärkte Mastseite Besonders hohe Farbbrillanz Rundum doppelt genäht Mit 2 Metallösen zum einfachen Aufhängen Material: 100 % Polyester UV-beständig Waschmaschinengeeignet Keywords: Ruhestandsflagge, Rente Flagge, wetterfeste Sturmflagge, Polyesterflagge 90x150 cm, Gartenflagge, Balkonflagge, dekorative Fahne Ruhestand, Outdoor Flagge UV-beständig, Flagge mit Ösen, doppelt genähte Flagge.11,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Arten von Rentenversorgung und wie unterscheiden sie sich voneinander? Wie wirkt sich die Rentenversorgung auf die finanzielle Planung und Sicherheit im Ruhestand aus? Welche Rolle spielt die Rentenversorgung in der Altersvorsorge und wie kann man die Rentenversorgung optimieren, um eine angemessene finanzielle Absicherung im Ruhestand zu gewährleisten
Es gibt verschiedene Arten von Rentenversorgung, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und Riester-Rente. Die gesetzliche Rentenversicherung wird vom Staat finanziert, während die betriebliche Altersvorsorge von Arbeitgebern angeboten wird und private Rentenversicherungen individuell abgeschlossen werden. Die Riester-Rente ist eine staatlich geförderte Form der privaten Altersvorsorge. Die Rentenversorgung spielt eine entscheidende Rolle bei der finanziellen Planung und Sicherheit im Ruhestand, da sie ein regelmäßiges Einkommen bietet, um den Lebensunterhalt zu bestreiten. Eine ausreichende Rentenversorgung kann dazu beitragen, finanzielle Engpässe im Alter zu vermeiden und eine angemessene Lebens **
-
Wie kann ich meine Rentenversorgung optimal planen und absichern? Was sind die verschiedenen Möglichkeiten zur Altersvorsorge und Rentenversorgung?
1. Um Ihre Rentenversorgung optimal zu planen, sollten Sie frühzeitig mit dem Sparen beginnen und regelmäßig Geld in verschiedene Vorsorgeprodukte investieren. 2. Zu den verschiedenen Möglichkeiten zur Altersvorsorge gehören die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen, Riester- und Rürup-Rente sowie die Immobilien- und Wertpapieranlage. 3. Um Ihre Rentenversorgung abzusichern, ist es wichtig, eine individuelle Vorsorgestrategie zu entwickeln, die Ihren persönlichen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
1. Was sind die wichtigsten Kriterien, die man beachten sollte, wenn man eine Pension für den Ruhestand in Erwägung zieht? 2. Welche Vorteile bietet eine Pension im Vergleich zu anderen Arten der Altersvorsorge?
1. Die wichtigsten Kriterien sind die Höhe der monatlichen Auszahlungen, die Sicherheit der Einlagen und die Flexibilität bei der Auszahlung des Kapitals. 2. Eine Pension bietet eine garantierte lebenslange Rente, Schutz vor Inflation und Steuervorteile im Vergleich zu anderen Altersvorsorgeoptionen. **
-
Wie kann man für das Rentenalter vorsorgen und eine private Altersvorsorge aufbauen?
Man kann für das Rentenalter vorsorgen, indem man regelmäßig in eine private Rentenversicherung einzahlt. Zusätzlich kann man auch in eine betriebliche Altersvorsorge investieren, um die Rente aufzustocken. Es ist wichtig frühzeitig mit dem Aufbau einer privaten Altersvorsorge zu beginnen, um im Rentenalter finanziell abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.