Domain emeriti.de kaufen?
Wir ziehen mit dem Projekt
emeriti.de um.
Sind Sie am Kauf der Domain
emeriti.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain emeriti.de kaufen?
Wie kann man sich auf die Rentenversorgung im Alter vorbereiten? Was sind die verschiedenen Möglichkeiten zur Absicherung der Altersvorsorge?
Man kann sich auf die Rentenversorgung im Alter vorbereiten, indem man frühzeitig mit dem Sparen beginnt und regelmäßig Geld in eine private Altersvorsorge investiert. Zu den verschiedenen Möglichkeiten zur Absicherung der Altersvorsorge gehören die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen, Immobilieninvestitionen und Wertpapieranlagen. Es ist wichtig, eine individuelle Vorsorgestrategie zu entwickeln, die auf die persönlichen Bedürfnisse und finanziellen Möglichkeiten zugeschnitten ist. **
Was sind die verschiedenen Arten von Rentenversorgung und wie unterscheiden sie sich voneinander? Wie wirkt sich die Rentenversorgung auf die finanzielle Planung und Sicherheit im Ruhestand aus? Welche Rolle spielt die Rentenversorgung in der Altersvorsorge und wie kann man die Rentenversorgung optimieren, um eine angemessene finanzielle Absicherung im Ruhestand zu gewährleisten
Es gibt verschiedene Arten von Rentenversorgung, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und Riester-Rente. Die gesetzliche Rentenversicherung wird vom Staat finanziert, während die betriebliche Altersvorsorge von Arbeitgebern angeboten wird und private Rentenversicherungen individuell abgeschlossen werden. Die Riester-Rente ist eine staatlich geförderte Form der privaten Altersvorsorge. Die Rentenversorgung spielt eine entscheidende Rolle bei der finanziellen Planung und Sicherheit im Ruhestand, da sie ein regelmäßiges Einkommen bietet, um den Lebensunterhalt zu bestreiten. Eine ausreichende Rentenversorgung kann dazu beitragen, finanzielle Engpässe im Alter zu vermeiden und eine angemessene Lebens **

Ähnliche Suchbegriffe für Absicherung
Top-Angebote
Produkte zum Begriff Absicherung:
-
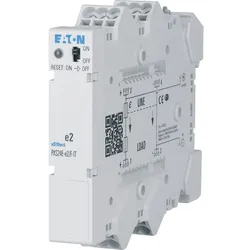
Eaton Elektronische Absicherung PXS24E-e4/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..5,2 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e8/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..10,4 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspa...37,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
WAGO Absicherung 24VDC 8x10A 787-1668)Einleitung Die WAGO Absicherung 24VDC 8x10A 787-1668 ist eine Sicherungslösung für den Einsatz in Gleichstromanwendungen mit 24 Volt. Eigenschaften • Elektronischer Schutzschalter mit 8 Kanälen \n• Einstellbarer Nennstrom von 2 bis 10 A pro Kanal über plombierbare Wahlschalter \n• Platzsparendes Design \n• Dreifarbig beleuchtete Taster für Ein-/Ausschalten, Rücksetzen und Diagnose vor Ort \n• Zeitlich verzögertes Zuschalten der Kanäle \n• Ausgelöstmeldung als Summensignal \n• Statusmeldung jedes Kanals über Pulsfolge \n• Ferneingang zur Steuerung aller oder einzelner Kanäle per Pulsfolge \n• Einschaltkapazität von über 50.000 µF pro Kanal Lieferumfang • 1 x elektronischer Schutzschalter 8-kanalig 24VDC 8x10A (787-1668)303,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie beeinflusst die Rentenversicherung die finanzielle Absicherung im Alter?
Die Rentenversicherung bietet eine regelmäßige Einkommensquelle im Ruhestand, die die finanzielle Absicherung im Alter verbessert. Sie sorgt dafür, dass Rentner nicht allein auf ihre Ersparnisse angewiesen sind und verhindert Altersarmut. Durch die Rentenversicherung können Rentner ihren Lebensstandard im Alter aufrechterhalten. **
-
Welche steuerlichen Vorteile bietet die betriebliche Altersvorsorge und wie kann sie zur langfristigen finanziellen Absicherung im Ruhestand beitragen?
Die betriebliche Altersvorsorge bietet steuerliche Vorteile, da Beiträge bis zu einer bestimmten Höhe steuerfrei sind. Zudem können die eingezahlten Beiträge als Betriebsausgaben geltend gemacht werden, was die Steuerlast des Unternehmens reduziert. Durch die betriebliche Altersvorsorge können Arbeitnehmer langfristig für ihren Ruhestand vorsorgen und so ihre finanzielle Absicherung im Alter verbessern. Die eingezahlten Beiträge werden dabei über die Jahre hinweg verzinst und können so ein zusätzliches Einkommen im Ruhestand generieren. **
-
Welche steuerlichen Vorteile bietet die betriebliche Altersvorsorge und wie kann sie zur langfristigen finanziellen Absicherung im Ruhestand beitragen?
Die betriebliche Altersvorsorge bietet steuerliche Vorteile, da Beiträge bis zu einer bestimmten Höhe steuerfrei sind. Zudem werden die eingezahlten Beiträge nicht mit Sozialversicherungsbeiträgen belastet, was zu einer zusätzlichen Ersparnis führt. Durch die betriebliche Altersvorsorge können Arbeitnehmer langfristig für ihren Ruhestand vorsorgen und so ihre finanzielle Absicherung im Alter verbessern. Die eingezahlten Beiträge werden dabei über die Jahre hinweg angespart und können im Rentenalter als zusätzliche Einkommensquelle dienen. **
-
Welche steuerlichen Vorteile bietet die betriebliche Altersvorsorge und wie kann sie zur langfristigen finanziellen Absicherung im Ruhestand beitragen?
Die betriebliche Altersvorsorge bietet steuerliche Vorteile, da Beiträge bis zu einer bestimmten Höhe steuerfrei sind. Zudem können die eingezahlten Beiträge als Betriebsausgaben geltend gemacht werden, was die Steuerlast des Unternehmens senkt. Durch die betriebliche Altersvorsorge können Arbeitnehmer langfristig für ihren Ruhestand vorsorgen und so ihre finanzielle Absicherung im Alter verbessern. Die eingezahlten Beiträge werden dabei über die Jahre hinweg angespart und können im Rentenalter als zusätzliches Einkommen genutzt werden, um den gewohnten Lebensstandard aufrechtzuerhalten. **


Wie planen Sie Ihre finanzielle Absicherung im Ruhestand? Was sind Ihre Gedanken zu staatlicher Rente und betrieblicher Altersvorsorge?
Ich plane meine finanzielle Absicherung im Ruhestand durch eine Kombination aus staatlicher Rente, betrieblicher Altersvorsorge und privater Vorsorge. Ich sehe die staatliche Rente als wichtige Grundabsicherung, ergänzt durch die betriebliche Altersvorsorge, um meinen Lebensstandard im Alter zu sichern. Zusätzlich investiere ich in private Vorsorgeformen wie Aktien, Fonds oder Immobilien, um meine finanzielle Unabhängigkeit im Ruhestand zu gewährleisten. **
"Welche Faktoren sollten bei der Planung der Altersvorsorge berücksichtigt werden, um eine finanzielle Absicherung im Ruhestand zu gewährleisten?"
Bei der Planung der Altersvorsorge sollten Faktoren wie das Renteneintrittsalter, die Höhe der monatlichen Rentenzahlungen und die Inflation berücksichtigt werden. Zudem ist es wichtig, regelmäßig Rücklagen zu bilden und verschiedene Vorsorgeformen wie die gesetzliche Rente, betriebliche Altersvorsorge und private Vorsorge zu kombinieren. Eine frühzeitige und kontinuierliche Planung sowie regelmäßige Überprüfung und Anpassung der Vorsorge sind entscheidend, um eine finanzielle Absicherung im Ruhestand zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Absicherung:
-
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e10/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..13 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspann...42,14 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e4/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..5,2 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie kann man sich auf die Rentenversorgung im Alter vorbereiten? Was sind die verschiedenen Möglichkeiten zur Absicherung der Altersvorsorge?
Man kann sich auf die Rentenversorgung im Alter vorbereiten, indem man frühzeitig mit dem Sparen beginnt und regelmäßig Geld in eine private Altersvorsorge investiert. Zu den verschiedenen Möglichkeiten zur Absicherung der Altersvorsorge gehören die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen, Immobilieninvestitionen und Wertpapieranlagen. Es ist wichtig, eine individuelle Vorsorgestrategie zu entwickeln, die auf die persönlichen Bedürfnisse und finanziellen Möglichkeiten zugeschnitten ist. **
-
Was sind die verschiedenen Arten von Rentenversorgung und wie unterscheiden sie sich voneinander? Wie wirkt sich die Rentenversorgung auf die finanzielle Planung und Sicherheit im Ruhestand aus? Welche Rolle spielt die Rentenversorgung in der Altersvorsorge und wie kann man die Rentenversorgung optimieren, um eine angemessene finanzielle Absicherung im Ruhestand zu gewährleisten
Es gibt verschiedene Arten von Rentenversorgung, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und Riester-Rente. Die gesetzliche Rentenversicherung wird vom Staat finanziert, während die betriebliche Altersvorsorge von Arbeitgebern angeboten wird und private Rentenversicherungen individuell abgeschlossen werden. Die Riester-Rente ist eine staatlich geförderte Form der privaten Altersvorsorge. Die Rentenversorgung spielt eine entscheidende Rolle bei der finanziellen Planung und Sicherheit im Ruhestand, da sie ein regelmäßiges Einkommen bietet, um den Lebensunterhalt zu bestreiten. Eine ausreichende Rentenversorgung kann dazu beitragen, finanzielle Engpässe im Alter zu vermeiden und eine angemessene Lebens **
-
Wie beeinflusst die Rentenversicherung die finanzielle Absicherung im Alter?
Die Rentenversicherung bietet eine regelmäßige Einkommensquelle im Ruhestand, die die finanzielle Absicherung im Alter verbessert. Sie sorgt dafür, dass Rentner nicht allein auf ihre Ersparnisse angewiesen sind und verhindert Altersarmut. Durch die Rentenversicherung können Rentner ihren Lebensstandard im Alter aufrechterhalten. **
-
Welche steuerlichen Vorteile bietet die betriebliche Altersvorsorge und wie kann sie zur langfristigen finanziellen Absicherung im Ruhestand beitragen?
Die betriebliche Altersvorsorge bietet steuerliche Vorteile, da Beiträge bis zu einer bestimmten Höhe steuerfrei sind. Zudem können die eingezahlten Beiträge als Betriebsausgaben geltend gemacht werden, was die Steuerlast des Unternehmens reduziert. Durch die betriebliche Altersvorsorge können Arbeitnehmer langfristig für ihren Ruhestand vorsorgen und so ihre finanzielle Absicherung im Alter verbessern. Die eingezahlten Beiträge werden dabei über die Jahre hinweg verzinst und können so ein zusätzliches Einkommen im Ruhestand generieren. **
Ähnliche Suchbegriffe für Absicherung
-
Eaton Elektronische Absicherung PXS24E-e8/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..10,4 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspa...37,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
WAGO Absicherung 24VDC 8x10A 787-1668)Einleitung Die WAGO Absicherung 24VDC 8x10A 787-1668 ist eine Sicherungslösung für den Einsatz in Gleichstromanwendungen mit 24 Volt. Eigenschaften • Elektronischer Schutzschalter mit 8 Kanälen \n• Einstellbarer Nennstrom von 2 bis 10 A pro Kanal über plombierbare Wahlschalter \n• Platzsparendes Design \n• Dreifarbig beleuchtete Taster für Ein-/Ausschalten, Rücksetzen und Diagnose vor Ort \n• Zeitlich verzögertes Zuschalten der Kanäle \n• Ausgelöstmeldung als Summensignal \n• Statusmeldung jedes Kanals über Pulsfolge \n• Ferneingang zur Steuerung aller oder einzelner Kanäle per Pulsfolge \n• Einschaltkapazität von über 50.000 µF pro Kanal Lieferumfang • 1 x elektronischer Schutzschalter 8-kanalig 24VDC 8x10A (787-1668)303,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WAGO Absicherung 24VDC 4x10A 787-1664)Einleitung Die WAGO Absicherung 24VDC 4x10A 787-1664 ist eine Sicherungslösung für elektrische Anwendungen mit einer Nennspannung von 24 Volt Gleichstrom. Eigenschaften • Elektronischer Schutzschalter mit 4 Kanälen \n• Einstellbarer Nennstrom von 2 bis 10 A pro Kanal über plombierbare Wahlschalter \n• Platzsparendes Design \n• Einschaltkapazität von über 50.000 µF pro Kanal \n• Jeder Kanal mit dreifarbig beleuchtetem Taster für Ein-/Ausschalten, Rücksetzen und Diagnose \n• Zeitlich verzögertes Zuschalten der Kanäle \n• Ausgelöstmeldung als Summensignal \n• Statusmeldung jedes Kanals über Pulsfolge \n• Ferneingang zur Steuerung aller oder einzelner Kanäle per Pulsfolge \n• Kommunikationsfähig Lieferumfang • 1 x elektronischer Schutzschalter 4-kanalig 24VDC 4x10A (787-1664)156,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kein RuhestandKein Ruhestand , Frauen sind im Alter oft von Armut bedroht, besonders in Städten mit hohen Mieten. Wie kommen sie mit wenig Geld zurecht? Welche Strategien entwickeln sie, um dennoch am sozialen und kulturellen Leben teilzuhaben? Davon erzählen Frauen aus unterschiedlichen sozialen Milieus, und die Analyse dieser Berichte macht deutlich, wie dringend notwendig eine politische und gesellschaftliche Veränderung unserer eingespielten Sozialsysteme ist. Die 85-jährige Hausmeisterin Maiana D. lebt von 222 Euro Rente, zuzüglich Grundsicherung. 600 Euro Rente hat die ehemalige Lagerarbeiterin Jovana F., die sie mit Zeitungsverkauf aufbessert. Auch Walburga K., Verlagsangestellte, muss zu ihrer Rente von 1170 Euro noch dazu verdienen. Fünzig Frauen zwischen 63 und 85 Jahren aus unterschiedlichen sozialen Milieus wurden für das DFG-Forschungsprojekt unter der Leitung von Prof. Irene Götz interviewt. Aus dieser exemplarischen Bestandsaufnahme wird deutlich, welche Ursachen zur Altersarmut besonders von Frauen führen und wie Frauen damit umgehen, lebenspraktisch und emotional. Auch wenn Frauen ihren Ruhestand wohl verdient haben, reichen die bescheidenen Renten kaum zum Nötigsten. Zum Glück haben sie, als Kriegs- und Nachkriegskinder, noch gelernt, zu sparen und mit dem Mangel zu wirtschaften. Armut im Alter muss auch nicht den Verlust von Lebensqualität bedeuten: Frauen sind erfinderisch, sozial kompetent und oft auch gut vernetzt und, Autonomie steht für sie bis zum Schluss ganz oben. Ein Buch, das die politischen, gesellschaftlichen und persönlichen Verhältnisse in den Blick nimmt, das erzählt und analysiert und in einem Anhang notwendige Informationen bietet, wo Frauen Unterstützung kriegen, die sie so dringend benötigen. , Sonstige > Motorkühlung , Erscheinungsjahr: 20190306, Produktform: Kartoniert, Redaktion: Götz, Irene, Seitenzahl/Blattzahl: 317, Keyword: Alter; Altersarmut; Analyse; Armut; Frauen; Geld; Gesellschaft; Interviews; Irene Götz; Mangel; Politik; Rente; Ruhestand; Sparen; Unterstützung, Fachschema: Arbeitslosigkeit~Armut~Ethik / Sozialethik~Sozialethik~Alter / Lebensführung~Prekariat, Fachkategorie: Ethische Themen und Debatten, Interesse Alter: für Frauen und/oder Mädchen~Relating to late adulthood / old age, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Armut und Arbeitslosigkeit, Thema: Auseinandersetzen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kunstmann Antje GmbH, Verlag: Kunstmann Antje GmbH, Verlag: Kunstmann, A, Länge: 211, Breite: 134, Höhe: 32, Gewicht: 444, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783956143106, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 186280320,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche steuerlichen Vorteile bietet die betriebliche Altersvorsorge und wie kann sie zur langfristigen finanziellen Absicherung im Ruhestand beitragen?
Die betriebliche Altersvorsorge bietet steuerliche Vorteile, da Beiträge bis zu einer bestimmten Höhe steuerfrei sind. Zudem werden die eingezahlten Beiträge nicht mit Sozialversicherungsbeiträgen belastet, was zu einer zusätzlichen Ersparnis führt. Durch die betriebliche Altersvorsorge können Arbeitnehmer langfristig für ihren Ruhestand vorsorgen und so ihre finanzielle Absicherung im Alter verbessern. Die eingezahlten Beiträge werden dabei über die Jahre hinweg angespart und können im Rentenalter als zusätzliche Einkommensquelle dienen. **
-
Welche steuerlichen Vorteile bietet die betriebliche Altersvorsorge und wie kann sie zur langfristigen finanziellen Absicherung im Ruhestand beitragen?
Die betriebliche Altersvorsorge bietet steuerliche Vorteile, da Beiträge bis zu einer bestimmten Höhe steuerfrei sind. Zudem können die eingezahlten Beiträge als Betriebsausgaben geltend gemacht werden, was die Steuerlast des Unternehmens senkt. Durch die betriebliche Altersvorsorge können Arbeitnehmer langfristig für ihren Ruhestand vorsorgen und so ihre finanzielle Absicherung im Alter verbessern. Die eingezahlten Beiträge werden dabei über die Jahre hinweg angespart und können im Rentenalter als zusätzliches Einkommen genutzt werden, um den gewohnten Lebensstandard aufrechtzuerhalten. **
-
Wie planen Sie Ihre finanzielle Absicherung im Ruhestand? Was sind Ihre Gedanken zu staatlicher Rente und betrieblicher Altersvorsorge?
Ich plane meine finanzielle Absicherung im Ruhestand durch eine Kombination aus staatlicher Rente, betrieblicher Altersvorsorge und privater Vorsorge. Ich sehe die staatliche Rente als wichtige Grundabsicherung, ergänzt durch die betriebliche Altersvorsorge, um meinen Lebensstandard im Alter zu sichern. Zusätzlich investiere ich in private Vorsorgeformen wie Aktien, Fonds oder Immobilien, um meine finanzielle Unabhängigkeit im Ruhestand zu gewährleisten. **
-
"Welche Faktoren sollten bei der Planung der Altersvorsorge berücksichtigt werden, um eine finanzielle Absicherung im Ruhestand zu gewährleisten?"
Bei der Planung der Altersvorsorge sollten Faktoren wie das Renteneintrittsalter, die Höhe der monatlichen Rentenzahlungen und die Inflation berücksichtigt werden. Zudem ist es wichtig, regelmäßig Rücklagen zu bilden und verschiedene Vorsorgeformen wie die gesetzliche Rente, betriebliche Altersvorsorge und private Vorsorge zu kombinieren. Eine frühzeitige und kontinuierliche Planung sowie regelmäßige Überprüfung und Anpassung der Vorsorge sind entscheidend, um eine finanzielle Absicherung im Ruhestand zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.