Domain emeriti.de kaufen?
Wir ziehen mit dem Projekt
emeriti.de um.
Sind Sie am Kauf der Domain
emeriti.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain emeriti.de kaufen?
Was bedeutet 1pm?
1pm steht für 1 Uhr nachmittags. Es handelt sich um die Zeitangabe im 12-Stunden-Format, wobei "pm" für "post meridiem" steht, was auf Lateinisch "nach dem Mittag" bedeutet. **
Wie spät ist es in Deutschland um 1pm PST?
Es gibt eine Zeitverschiebung von 9 Stunden zwischen Deutschland und der Pazifik Standardzeit (PST). Wenn es also 1pm PST ist, wäre es in Deutschland 10pm. **

Ähnliche Suchbegriffe für 1pm
Top-Angebote
Produkte zum Begriff 1pm:
-
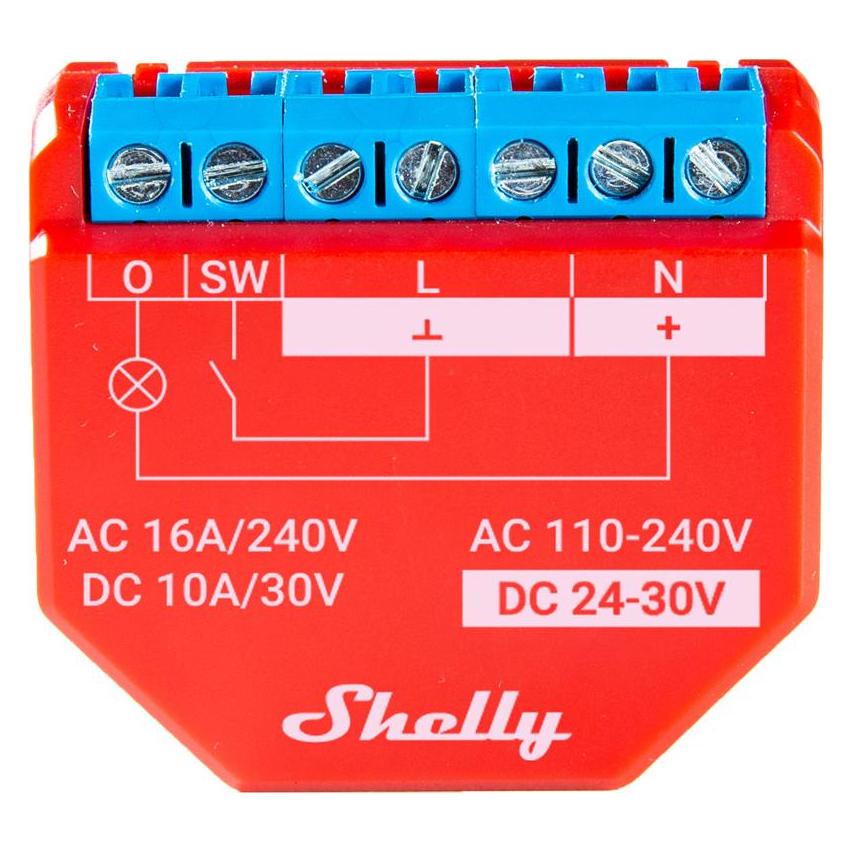
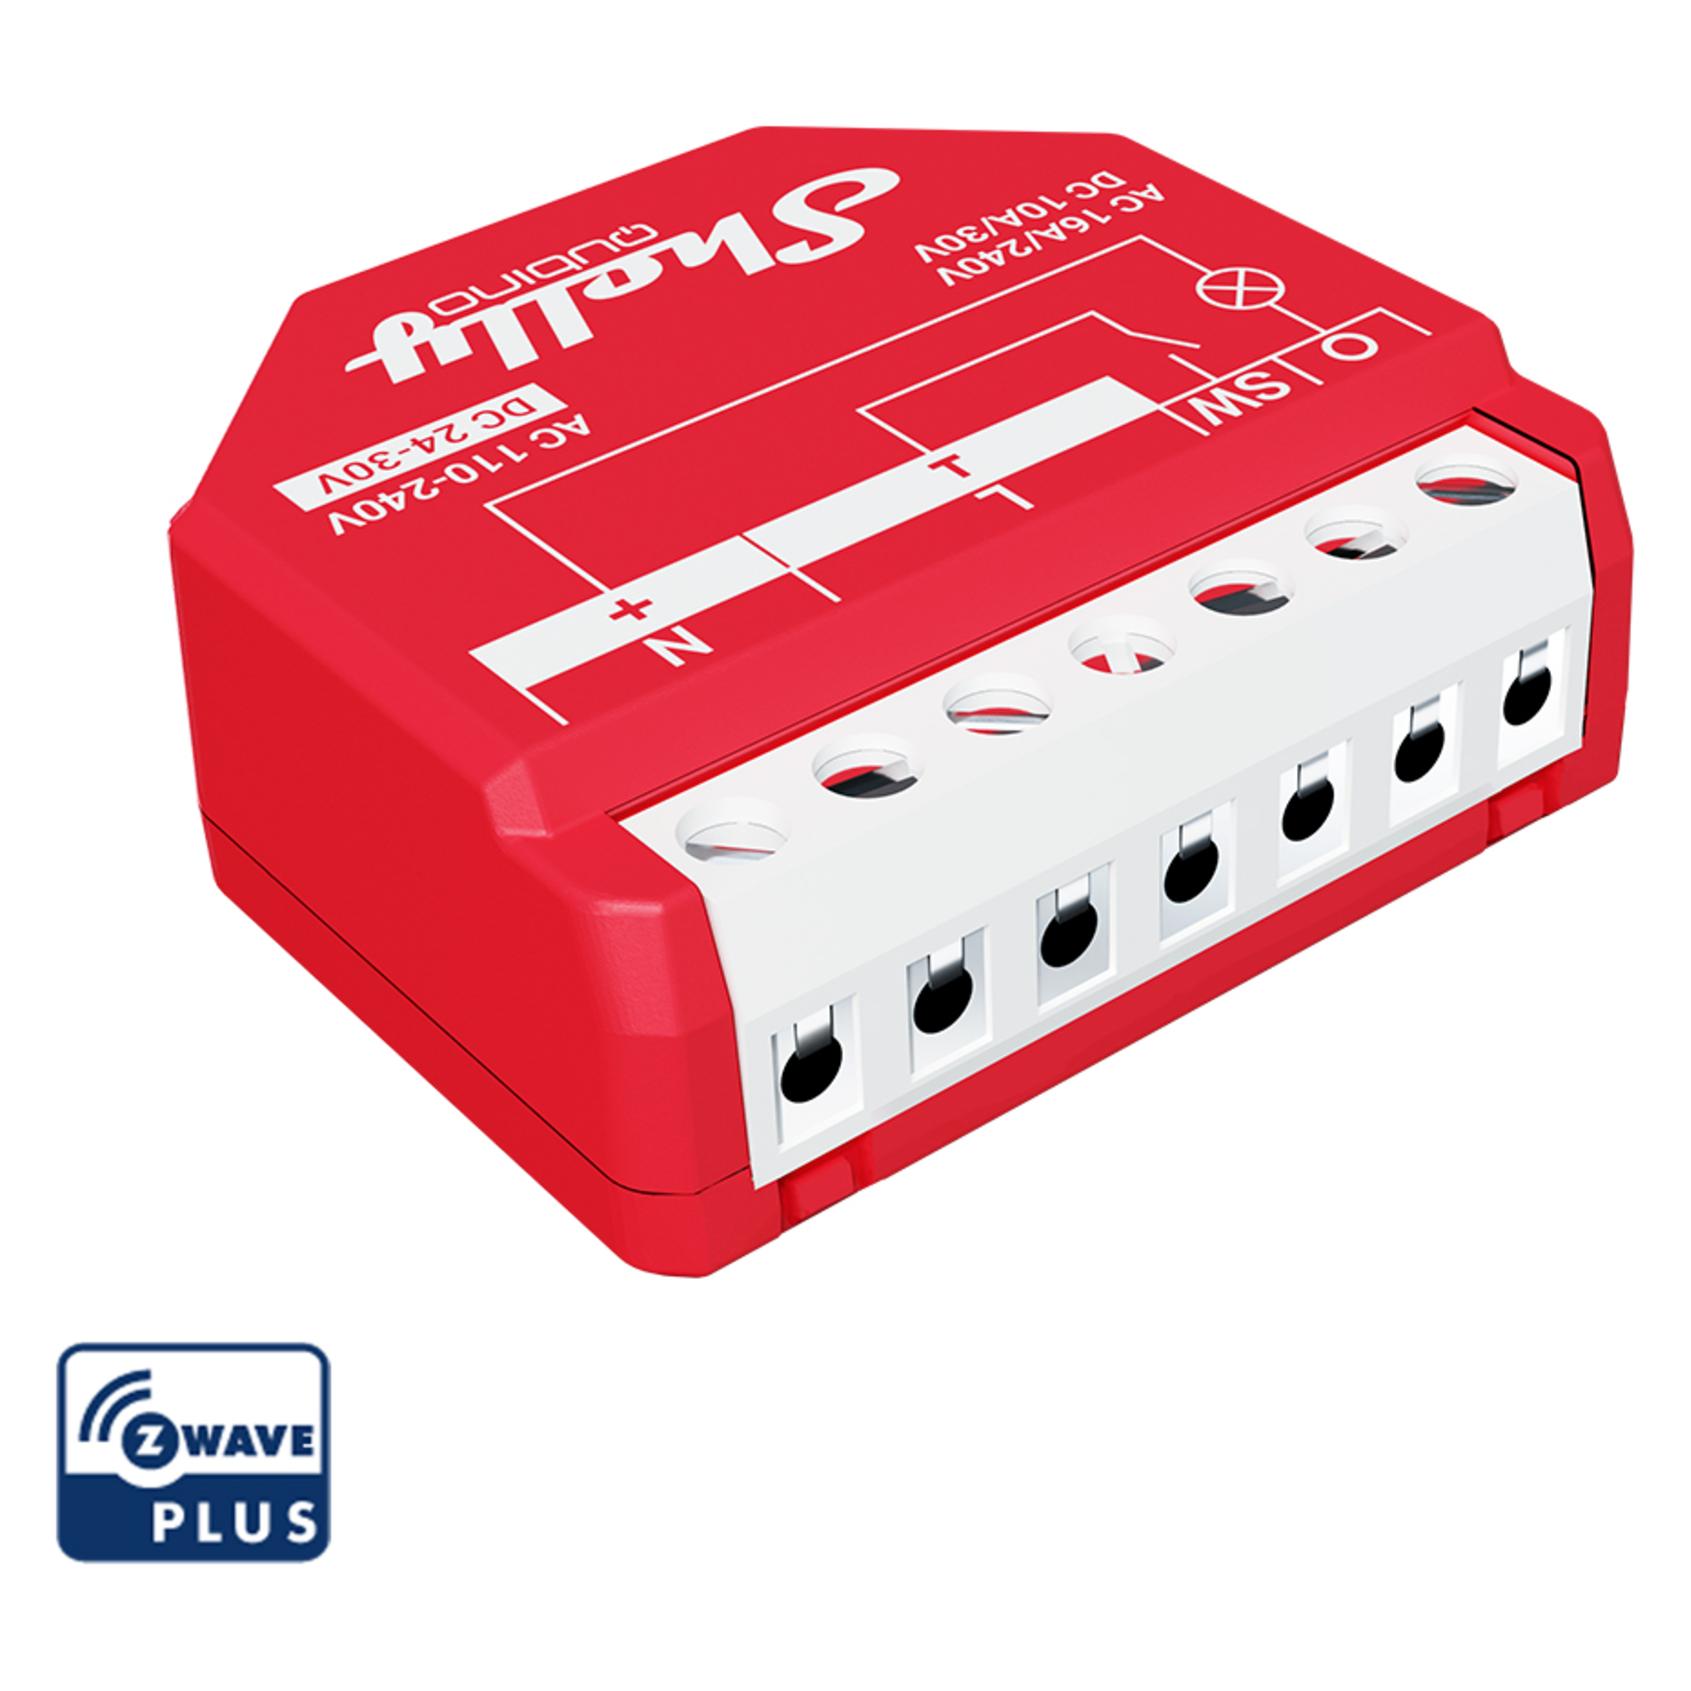
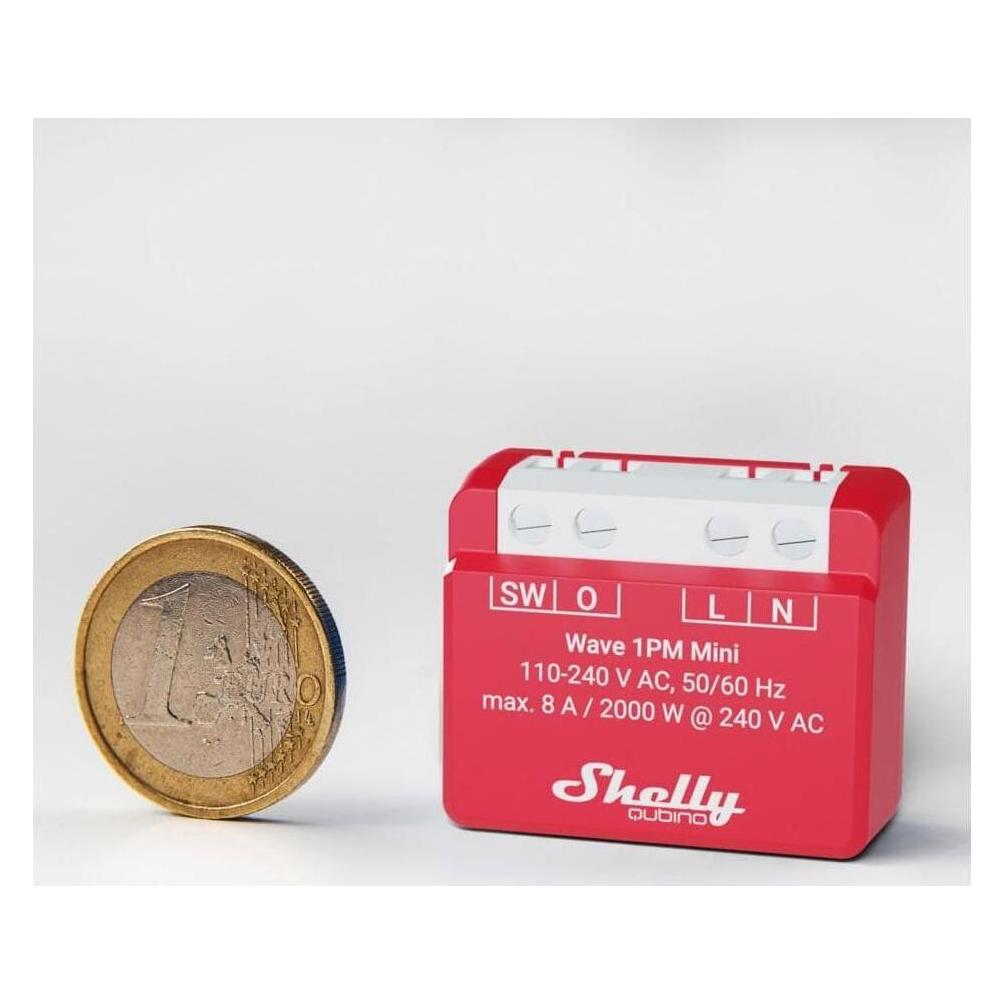
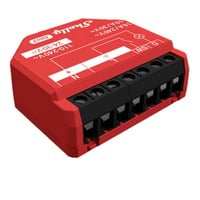
SwitchBot Relay Switch 1PMSchalter - für Fenster, Jalousien, Rollläden und Licht, unter einen Schalter, mit maximaler Reichweite: 30 m, Überspannungsschutz, WiFi 2,4 GHz und Bluetooth, kompatibel mit Android und iOS, Unterstützung von für Herstelleranwendungen, funktioniert über die Zentraleinheit / Bridge, maximale Spannung: 240 V, maximaler Gesamtstrom: 16 A, maximaler Strom pro Kanal: 10 A, Abmessungen 36 × 42 × 16 mm (H×B×T) Intelligenter Relaisschalter für Nieder- und HochspannungsgeräteDer SwitchBot Relay Switch 1PM ist ein intelligentes Relais mit Energiemessung, das Ihre vorhandenen Schalter und Geräte im Handumdrehen13,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie lautet die deutsche Zeit für die Zeitangabe 1pm ET?
Die deutsche Zeit für 1pm ET ist 19 Uhr. **
-
Wie spät ist es in Deutschland um 1pm und 6pm?
Um 1pm ist es in Deutschland 13 Uhr und um 6pm ist es 18 Uhr. **
-
Was sind die verschiedenen Voraussetzungen und Optionen für die Altersrente in Bezug auf Sozialversicherung, private Rentenversicherung und betriebliche Altersvorsorge?
Die Altersrente aus der Sozialversicherung setzt in der Regel voraus, dass man eine bestimmte Anzahl an Beitragsjahren nachweisen kann und das Renteneintrittsalter erreicht hat. Private Rentenversicherungen bieten die Möglichkeit, zusätzlich zur gesetzlichen Rente eine private Rente aufzubauen, die je nach Vertrag flexibel gestaltet werden kann. Die betriebliche Altersvorsorge wird in der Regel vom Arbeitgeber angeboten und kann verschiedene Formen wie Direktversicherung, Pensionskasse oder Pensionsfonds annehmen. Die Beiträge zur betrieblichen Altersvorsorge können steuerlich begünstigt sein und die Rente wird in der Regel erst mit Erreichen des Rentenalters ausgezahlt. **
-
Wie viel sollte man ungefähr monatlich für die Altersvorsorge zurücklegen, um im Ruhestand eine angenehme Pension zu haben?
Es hängt von verschiedenen Faktoren wie Einkommen, Lebensstandard und Rentenansprüchen ab. Experten empfehlen jedoch, etwa 15-20% des monatlichen Einkommens für die Altersvorsorge zurückzulegen. Eine frühzeitige und regelmäßige Vorsorge ist wichtig, um im Ruhestand finanziell abgesichert zu sein. **

Was sind die verschiedenen Arten von Rentenversorgung und wie unterscheiden sie sich voneinander? Wie wirkt sich die Rentenversorgung auf die finanzielle Planung und Sicherheit im Ruhestand aus? Welche Rolle spielt die Rentenversorgung in der Altersvorsorge und wie kann man die Rentenversorgung optimieren, um eine angemessene finanzielle Absicherung im Ruhestand zu gewährleisten
Es gibt verschiedene Arten von Rentenversorgung, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und Riester-Rente. Die gesetzliche Rentenversicherung wird vom Staat finanziert, während die betriebliche Altersvorsorge von Arbeitgebern angeboten wird und private Rentenversicherungen individuell abgeschlossen werden. Die Riester-Rente ist eine staatlich geförderte Form der privaten Altersvorsorge. Die Rentenversorgung spielt eine entscheidende Rolle bei der finanziellen Planung und Sicherheit im Ruhestand, da sie ein regelmäßiges Einkommen bietet, um den Lebensunterhalt zu bestreiten. Eine ausreichende Rentenversorgung kann dazu beitragen, finanzielle Engpässe im Alter zu vermeiden und eine angemessene Lebens **
Wie kann ich meine Rentenversorgung optimal planen und absichern? Was sind die verschiedenen Möglichkeiten zur Altersvorsorge und Rentenversorgung?
1. Um Ihre Rentenversorgung optimal zu planen, sollten Sie frühzeitig mit dem Sparen beginnen und regelmäßig Geld in verschiedene Vorsorgeprodukte investieren. 2. Zu den verschiedenen Möglichkeiten zur Altersvorsorge gehören die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen, Riester- und Rürup-Rente sowie die Immobilien- und Wertpapieranlage. 3. Um Ihre Rentenversorgung abzusichern, ist es wichtig, eine individuelle Vorsorgestrategie zu entwickeln, die Ihren persönlichen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Top-Angebote
Produkte zum Begriff 1pm:
-
Was bedeutet 1pm?
1pm steht für 1 Uhr nachmittags. Es handelt sich um die Zeitangabe im 12-Stunden-Format, wobei "pm" für "post meridiem" steht, was auf Lateinisch "nach dem Mittag" bedeutet. **
-
Wie spät ist es in Deutschland um 1pm PST?
Es gibt eine Zeitverschiebung von 9 Stunden zwischen Deutschland und der Pazifik Standardzeit (PST). Wenn es also 1pm PST ist, wäre es in Deutschland 10pm. **
-
Wie lautet die deutsche Zeit für die Zeitangabe 1pm ET?
Die deutsche Zeit für 1pm ET ist 19 Uhr. **
-
Wie spät ist es in Deutschland um 1pm und 6pm?
Um 1pm ist es in Deutschland 13 Uhr und um 6pm ist es 18 Uhr. **
Ähnliche Suchbegriffe für 1pm
-
SwitchBot Relay Switch 1PMSchalter - für Fenster, Jalousien, Rollläden und Licht, unter einen Schalter, mit maximaler Reichweite: 30 m, Überspannungsschutz, WiFi 2,4 GHz und Bluetooth, kompatibel mit Android und iOS, Unterstützung von für Herstelleranwendungen, funktioniert über die Zentraleinheit / Bridge, maximale Spannung: 240 V, maximaler Gesamtstrom: 16 A, maximaler Strom pro Kanal: 10 A, Abmessungen 36 × 42 × 16 mm (H×B×T) Intelligenter Relaisschalter für Nieder- und HochspannungsgeräteDer SwitchBot Relay Switch 1PM ist ein intelligentes Relais mit Energiemessung, das Ihre vorhandenen Schalter und Geräte im Handumdrehen13,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Kein RuhestandKein Ruhestand , Frauen sind im Alter oft von Armut bedroht, besonders in Städten mit hohen Mieten. Wie kommen sie mit wenig Geld zurecht? Welche Strategien entwickeln sie, um dennoch am sozialen und kulturellen Leben teilzuhaben? Davon erzählen Frauen aus unterschiedlichen sozialen Milieus, und die Analyse dieser Berichte macht deutlich, wie dringend notwendig eine politische und gesellschaftliche Veränderung unserer eingespielten Sozialsysteme ist. Die 85-jährige Hausmeisterin Maiana D. lebt von 222 Euro Rente, zuzüglich Grundsicherung. 600 Euro Rente hat die ehemalige Lagerarbeiterin Jovana F., die sie mit Zeitungsverkauf aufbessert. Auch Walburga K., Verlagsangestellte, muss zu ihrer Rente von 1170 Euro noch dazu verdienen. Fünzig Frauen zwischen 63 und 85 Jahren aus unterschiedlichen sozialen Milieus wurden für das DFG-Forschungsprojekt unter der Leitung von Prof. Irene Götz interviewt. Aus dieser exemplarischen Bestandsaufnahme wird deutlich, welche Ursachen zur Altersarmut besonders von Frauen führen und wie Frauen damit umgehen, lebenspraktisch und emotional. Auch wenn Frauen ihren Ruhestand wohl verdient haben, reichen die bescheidenen Renten kaum zum Nötigsten. Zum Glück haben sie, als Kriegs- und Nachkriegskinder, noch gelernt, zu sparen und mit dem Mangel zu wirtschaften. Armut im Alter muss auch nicht den Verlust von Lebensqualität bedeuten: Frauen sind erfinderisch, sozial kompetent und oft auch gut vernetzt und, Autonomie steht für sie bis zum Schluss ganz oben. Ein Buch, das die politischen, gesellschaftlichen und persönlichen Verhältnisse in den Blick nimmt, das erzählt und analysiert und in einem Anhang notwendige Informationen bietet, wo Frauen Unterstützung kriegen, die sie so dringend benötigen. , Sonstige > Motorkühlung , Erscheinungsjahr: 20190306, Produktform: Kartoniert, Redaktion: Götz, Irene, Seitenzahl/Blattzahl: 317, Keyword: Alter; Altersarmut; Analyse; Armut; Frauen; Geld; Gesellschaft; Interviews; Irene Götz; Mangel; Politik; Rente; Ruhestand; Sparen; Unterstützung, Fachschema: Arbeitslosigkeit~Armut~Ethik / Sozialethik~Sozialethik~Alter / Lebensführung~Prekariat, Fachkategorie: Ethische Themen und Debatten, Interesse Alter: für Frauen und/oder Mädchen~Relating to late adulthood / old age, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Armut und Arbeitslosigkeit, Thema: Auseinandersetzen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kunstmann Antje GmbH, Verlag: Kunstmann Antje GmbH, Verlag: Kunstmann, A, Länge: 211, Breite: 134, Höhe: 32, Gewicht: 444, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783956143106, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 186280320,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Voraussetzungen und Optionen für die Altersrente in Bezug auf Sozialversicherung, private Rentenversicherung und betriebliche Altersvorsorge?
Die Altersrente aus der Sozialversicherung setzt in der Regel voraus, dass man eine bestimmte Anzahl an Beitragsjahren nachweisen kann und das Renteneintrittsalter erreicht hat. Private Rentenversicherungen bieten die Möglichkeit, zusätzlich zur gesetzlichen Rente eine private Rente aufzubauen, die je nach Vertrag flexibel gestaltet werden kann. Die betriebliche Altersvorsorge wird in der Regel vom Arbeitgeber angeboten und kann verschiedene Formen wie Direktversicherung, Pensionskasse oder Pensionsfonds annehmen. Die Beiträge zur betrieblichen Altersvorsorge können steuerlich begünstigt sein und die Rente wird in der Regel erst mit Erreichen des Rentenalters ausgezahlt. **
-
Wie viel sollte man ungefähr monatlich für die Altersvorsorge zurücklegen, um im Ruhestand eine angenehme Pension zu haben?
Es hängt von verschiedenen Faktoren wie Einkommen, Lebensstandard und Rentenansprüchen ab. Experten empfehlen jedoch, etwa 15-20% des monatlichen Einkommens für die Altersvorsorge zurückzulegen. Eine frühzeitige und regelmäßige Vorsorge ist wichtig, um im Ruhestand finanziell abgesichert zu sein. **
-
Was sind die verschiedenen Arten von Rentenversorgung und wie unterscheiden sie sich voneinander? Wie wirkt sich die Rentenversorgung auf die finanzielle Planung und Sicherheit im Ruhestand aus? Welche Rolle spielt die Rentenversorgung in der Altersvorsorge und wie kann man die Rentenversorgung optimieren, um eine angemessene finanzielle Absicherung im Ruhestand zu gewährleisten
Es gibt verschiedene Arten von Rentenversorgung, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und Riester-Rente. Die gesetzliche Rentenversicherung wird vom Staat finanziert, während die betriebliche Altersvorsorge von Arbeitgebern angeboten wird und private Rentenversicherungen individuell abgeschlossen werden. Die Riester-Rente ist eine staatlich geförderte Form der privaten Altersvorsorge. Die Rentenversorgung spielt eine entscheidende Rolle bei der finanziellen Planung und Sicherheit im Ruhestand, da sie ein regelmäßiges Einkommen bietet, um den Lebensunterhalt zu bestreiten. Eine ausreichende Rentenversorgung kann dazu beitragen, finanzielle Engpässe im Alter zu vermeiden und eine angemessene Lebens **
-
Wie kann ich meine Rentenversorgung optimal planen und absichern? Was sind die verschiedenen Möglichkeiten zur Altersvorsorge und Rentenversorgung?
1. Um Ihre Rentenversorgung optimal zu planen, sollten Sie frühzeitig mit dem Sparen beginnen und regelmäßig Geld in verschiedene Vorsorgeprodukte investieren. 2. Zu den verschiedenen Möglichkeiten zur Altersvorsorge gehören die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen, Riester- und Rürup-Rente sowie die Immobilien- und Wertpapieranlage. 3. Um Ihre Rentenversorgung abzusichern, ist es wichtig, eine individuelle Vorsorgestrategie zu entwickeln, die Ihren persönlichen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.