Domain emeriti.de kaufen?
Wir ziehen mit dem Projekt
emeriti.de um.
Sind Sie am Kauf der Domain
emeriti.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain emeriti.de kaufen?
Was sind die verschiedenen Voraussetzungen und Optionen für die Altersrente in Bezug auf Sozialversicherung, private Rentenversicherung und betriebliche Altersvorsorge?
Die Altersrente aus der Sozialversicherung setzt in der Regel voraus, dass man eine bestimmte Anzahl an Beitragsjahren nachweisen kann und das Renteneintrittsalter erreicht hat. Private Rentenversicherungen bieten die Möglichkeit, zusätzlich zur gesetzlichen Rente eine private Rente aufzubauen, die je nach Vertrag flexibel gestaltet werden kann. Die betriebliche Altersvorsorge wird in der Regel vom Arbeitgeber angeboten und kann verschiedene Formen wie Direktversicherung, Pensionskasse oder Pensionsfonds annehmen. Die Beiträge zur betrieblichen Altersvorsorge können steuerlich begünstigt sein und die Rente wird in der Regel erst mit Erreichen des Rentenalters ausgezahlt. **
Wie viel sollte man ungefähr monatlich für die Altersvorsorge zurücklegen, um im Ruhestand eine angenehme Pension zu haben?
Es hängt von verschiedenen Faktoren wie Einkommen, Lebensstandard und Rentenansprüchen ab. Experten empfehlen jedoch, etwa 15-20% des monatlichen Einkommens für die Altersvorsorge zurückzulegen. Eine frühzeitige und regelmäßige Vorsorge ist wichtig, um im Ruhestand finanziell abgesichert zu sein. **
Ähnliche Suchbegriffe für Digitale
Top-Angebote
Produkte zum Begriff Digitale:
-
BasicNature Digitale GepäckwaageZu viel Gewicht im Koffer kann am Flughafen schnell viel Geld kosten. Mithilfe dieser Waage, die Sie zur Messung bequem am Koffergriff befestigen können, sind Sie schnell und genau informiert. Die Waage verfügt über eine automatische Nullstellung und eine Ausschaltfunktion (nach 60 Sekunden). Niedriger Batteriestand sowie eine Überladung werden ebenfalls im Display angezeigt. Die Waage kann natürlich auch zur Ermittlung des Gewichts von Gasflaschen oder anderen Gegenständen genutzt werden. Details automatische Nullstellung Ausschaltfunktion nach 60 Sekunden vielseitig einsetzbar digitales Display 14 x 3 x 3 cm, 154 g (ohne Batt.) Acrylnitril-Butadien-Styrol-Copolymer-Kunststoff (ABS) Anwendbar von 0 bis 40 kg, bis auf 10 g genau Mit Gurt Für 2 AAA (Micro) Batterien, nicht inklusive16,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
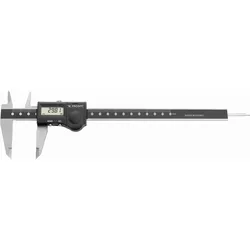
FACOM Digitale SchieblehreMessschieber mit Digitalanzeige 0 - 200 mmProduktstärken:Genauigkeit: 1/100 mm - 0,01 mmWiederholbarkeit: 10 μmSchutzklasse IP 65Mechanik aus feingeschliffenem EdelstahlAbleseschiene mit patentiertem, induktivem MesssystemFlaches Tiefenmaß6 mm hohe LCD-DigitalanzeigeNullpunktsetzung an beliebiger Stellemm/Zoll-UmschaltungAutomatisches AbschaltenKompatibel mit der Software Gagewedge, RS232-AusgangBetriebsdauer: ca. 3.500 StundenLieferung im Kasten mit KonformitätsbescheinigungTechnische Daten:C [mm]: 50L [mm]: 290L1 [mm]: 20L2 [mm]: 14Leistung [mm]: 200Messabweichungen [mm]: 30[g]: 680591,31 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Arten von Rentenversorgung und wie unterscheiden sie sich voneinander? Wie wirkt sich die Rentenversorgung auf die finanzielle Planung und Sicherheit im Ruhestand aus? Welche Rolle spielt die Rentenversorgung in der Altersvorsorge und wie kann man die Rentenversorgung optimieren, um eine angemessene finanzielle Absicherung im Ruhestand zu gewährleisten
Es gibt verschiedene Arten von Rentenversorgung, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und Riester-Rente. Die gesetzliche Rentenversicherung wird vom Staat finanziert, während die betriebliche Altersvorsorge von Arbeitgebern angeboten wird und private Rentenversicherungen individuell abgeschlossen werden. Die Riester-Rente ist eine staatlich geförderte Form der privaten Altersvorsorge. Die Rentenversorgung spielt eine entscheidende Rolle bei der finanziellen Planung und Sicherheit im Ruhestand, da sie ein regelmäßiges Einkommen bietet, um den Lebensunterhalt zu bestreiten. Eine ausreichende Rentenversorgung kann dazu beitragen, finanzielle Engpässe im Alter zu vermeiden und eine angemessene Lebens **
-
Wie kann ich meine Rentenversorgung optimal planen und absichern? Was sind die verschiedenen Möglichkeiten zur Altersvorsorge und Rentenversorgung?
1. Um Ihre Rentenversorgung optimal zu planen, sollten Sie frühzeitig mit dem Sparen beginnen und regelmäßig Geld in verschiedene Vorsorgeprodukte investieren. 2. Zu den verschiedenen Möglichkeiten zur Altersvorsorge gehören die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen, Riester- und Rürup-Rente sowie die Immobilien- und Wertpapieranlage. 3. Um Ihre Rentenversorgung abzusichern, ist es wichtig, eine individuelle Vorsorgestrategie zu entwickeln, die Ihren persönlichen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
1. Was sind die wichtigsten Kriterien, die man beachten sollte, wenn man eine Pension für den Ruhestand in Erwägung zieht? 2. Welche Vorteile bietet eine Pension im Vergleich zu anderen Arten der Altersvorsorge?
1. Die wichtigsten Kriterien sind die Höhe der monatlichen Auszahlungen, die Sicherheit der Einlagen und die Flexibilität bei der Auszahlung des Kapitals. 2. Eine Pension bietet eine garantierte lebenslange Rente, Schutz vor Inflation und Steuervorteile im Vergleich zu anderen Altersvorsorgeoptionen. **
-
Wie kann man für das Rentenalter vorsorgen und eine private Altersvorsorge aufbauen?
Man kann für das Rentenalter vorsorgen, indem man regelmäßig in eine private Rentenversicherung einzahlt. Zusätzlich kann man auch in eine betriebliche Altersvorsorge investieren, um die Rente aufzustocken. Es ist wichtig frühzeitig mit dem Aufbau einer privaten Altersvorsorge zu beginnen, um im Rentenalter finanziell abgesichert zu sein. **

Was sind die verschiedenen Arten von Rentenversorgung und wie unterscheiden sie sich voneinander? Wie kann man die Rentenversorgung optimieren, um im Ruhestand finanziell abgesichert zu sein? Welche Rolle spielt die Rentenversorgung bei der langfristigen finanziellen Planung und Vorsorge für den Ruhestand?
Es gibt verschiedene Arten von Rentenversorgung, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und die Riester-Rente. Die gesetzliche Rentenversicherung wird vom Staat finanziert, während die betriebliche Altersvorsorge von Arbeitgebern angeboten wird. Private Rentenversicherungen werden von Versicherungsunternehmen angeboten und die Riester-Rente ist eine staatlich geförderte Form der privaten Altersvorsorge. Um die Rentenversorgung zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und verschiedene Vorsorgeformen zu kombinieren. Dazu gehören beispielsweise die Nutzung staatlicher Förderungen wie die Riester-Rente, die regelmäßige Überprüfung der Anlagestrategie und die Berücks **
Wie kann man die betriebliche Altersvorsorge optimal nutzen, um für das Rentenalter vorzusorgen? Welche Steuervorteile bietet die betriebliche Altersvorsorge?
Um die betriebliche Altersvorsorge optimal zu nutzen, sollte man frühzeitig damit beginnen und regelmäßig Beiträge einzahlen. Zudem ist es wichtig, sich über die verschiedenen Durchführungswege und Anlageformen zu informieren, um die passende Variante zu wählen. Steuervorteile bieten sich durch die Möglichkeit, Beiträge steuerfrei in die betriebliche Altersvorsorge einzuzahlen und im Rentenalter von einer niedrigeren Besteuerung zu profitieren. **
Top-Angebote
Produkte zum Begriff Digitale:
-
Digitale LöffelwaageExakte Dosierung mit einem Handgriff Die Digitale Löffelwaage verbindet Feinwaage und Messlöffel in einem kompakten Küchenhelfer für den täglichen Einsatz. Pulver, Gewürze, Nahrungsergänzungen und andere Zutaten lassen sich direkt aus der Packung aufnehmen, exakt abwiegen und anschließend weiterverwenden. Gerade bei kleinen Mengen ermöglicht das eine präzise Dosierung und erspart zusätzliches Umfüllen. Direkt messen, direkt verwenden Der abnehmbare Wiegelöffel nimmt sowohl trockene Zutaten als auch Flüssigkeiten bis maximal 25 Milliliter auf. Die integrierte Feinwaage erfasst Mengen bis 500 Gramm in feinen 0,1-Gramm-Schritten. Mit der Tara-Funktion können weitere Zutaten bequem zugewogen werden, während die Hold-Funktion das Messergebnis auf dem Display festhält – praktisch, wenn die Anzeige während des Dosierens nicht unmittelbar abgelesen werden kann. Das Edelstahlgehäuse verleiht der Löffelwaage eine wertige Anmutung, während der BPA-freie Wiegelöffel zur einfachen Reinigung abgenommen werden kann. Eine automatische Abschaltung schont die Batterien und über die Aufhängeöse am Griff lässt sich die Waage griffbereit verstauen. Messbereich bis 500 g Präzise Messung in 0,1-g-Schritten BPA-freier, abnehmbarer Wiegelöffel Flüssigkeiten bis maximal 25 ml abmessbar Tara-Funktion zum bequemen Zuwiegen Hold-Funktion zum Festhalten des Messergebnisses Automatische Abschaltung zur Schonung der Batterien Zutaten direkt aus der Packung aufnehmen und portionieren Edelstahlgehäuse Griff mit praktischer Aufhängeöse Maße: ca. 6,3 × 25,5 × 3 cm Lieferumfang: 1 Digitale Löffelwaage inklusive 2 Batterien Typ AAA13,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BasicNature Digitale GepäckwaageZu viel Gewicht im Koffer kann am Flughafen schnell viel Geld kosten. Mithilfe dieser Waage, die Sie zur Messung bequem am Koffergriff befestigen können, sind Sie schnell und genau informiert. Die Waage verfügt über eine automatische Nullstellung und eine Ausschaltfunktion (nach 60 Sekunden). Niedriger Batteriestand sowie eine Überladung werden ebenfalls im Display angezeigt. Die Waage kann natürlich auch zur Ermittlung des Gewichts von Gasflaschen oder anderen Gegenständen genutzt werden. Details automatische Nullstellung Ausschaltfunktion nach 60 Sekunden vielseitig einsetzbar digitales Display 14 x 3 x 3 cm, 154 g (ohne Batt.) Acrylnitril-Butadien-Styrol-Copolymer-Kunststoff (ABS) Anwendbar von 0 bis 40 kg, bis auf 10 g genau Mit Gurt Für 2 AAA (Micro) Batterien, nicht inklusive16,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Voraussetzungen und Optionen für die Altersrente in Bezug auf Sozialversicherung, private Rentenversicherung und betriebliche Altersvorsorge?
Die Altersrente aus der Sozialversicherung setzt in der Regel voraus, dass man eine bestimmte Anzahl an Beitragsjahren nachweisen kann und das Renteneintrittsalter erreicht hat. Private Rentenversicherungen bieten die Möglichkeit, zusätzlich zur gesetzlichen Rente eine private Rente aufzubauen, die je nach Vertrag flexibel gestaltet werden kann. Die betriebliche Altersvorsorge wird in der Regel vom Arbeitgeber angeboten und kann verschiedene Formen wie Direktversicherung, Pensionskasse oder Pensionsfonds annehmen. Die Beiträge zur betrieblichen Altersvorsorge können steuerlich begünstigt sein und die Rente wird in der Regel erst mit Erreichen des Rentenalters ausgezahlt. **
-
Wie viel sollte man ungefähr monatlich für die Altersvorsorge zurücklegen, um im Ruhestand eine angenehme Pension zu haben?
Es hängt von verschiedenen Faktoren wie Einkommen, Lebensstandard und Rentenansprüchen ab. Experten empfehlen jedoch, etwa 15-20% des monatlichen Einkommens für die Altersvorsorge zurückzulegen. Eine frühzeitige und regelmäßige Vorsorge ist wichtig, um im Ruhestand finanziell abgesichert zu sein. **
-
Was sind die verschiedenen Arten von Rentenversorgung und wie unterscheiden sie sich voneinander? Wie wirkt sich die Rentenversorgung auf die finanzielle Planung und Sicherheit im Ruhestand aus? Welche Rolle spielt die Rentenversorgung in der Altersvorsorge und wie kann man die Rentenversorgung optimieren, um eine angemessene finanzielle Absicherung im Ruhestand zu gewährleisten
Es gibt verschiedene Arten von Rentenversorgung, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und Riester-Rente. Die gesetzliche Rentenversicherung wird vom Staat finanziert, während die betriebliche Altersvorsorge von Arbeitgebern angeboten wird und private Rentenversicherungen individuell abgeschlossen werden. Die Riester-Rente ist eine staatlich geförderte Form der privaten Altersvorsorge. Die Rentenversorgung spielt eine entscheidende Rolle bei der finanziellen Planung und Sicherheit im Ruhestand, da sie ein regelmäßiges Einkommen bietet, um den Lebensunterhalt zu bestreiten. Eine ausreichende Rentenversorgung kann dazu beitragen, finanzielle Engpässe im Alter zu vermeiden und eine angemessene Lebens **
-
Wie kann ich meine Rentenversorgung optimal planen und absichern? Was sind die verschiedenen Möglichkeiten zur Altersvorsorge und Rentenversorgung?
1. Um Ihre Rentenversorgung optimal zu planen, sollten Sie frühzeitig mit dem Sparen beginnen und regelmäßig Geld in verschiedene Vorsorgeprodukte investieren. 2. Zu den verschiedenen Möglichkeiten zur Altersvorsorge gehören die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen, Riester- und Rürup-Rente sowie die Immobilien- und Wertpapieranlage. 3. Um Ihre Rentenversorgung abzusichern, ist es wichtig, eine individuelle Vorsorgestrategie zu entwickeln, die Ihren persönlichen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Ähnliche Suchbegriffe für Digitale
-
FACOM Digitale SchieblehreMessschieber mit Digitalanzeige 0 - 200 mmProduktstärken:Genauigkeit: 1/100 mm - 0,01 mmWiederholbarkeit: 10 μmSchutzklasse IP 65Mechanik aus feingeschliffenem EdelstahlAbleseschiene mit patentiertem, induktivem MesssystemFlaches Tiefenmaß6 mm hohe LCD-DigitalanzeigeNullpunktsetzung an beliebiger Stellemm/Zoll-UmschaltungAutomatisches AbschaltenKompatibel mit der Software Gagewedge, RS232-AusgangBetriebsdauer: ca. 3.500 StundenLieferung im Kasten mit KonformitätsbescheinigungTechnische Daten:C [mm]: 50L [mm]: 290L1 [mm]: 20L2 [mm]: 14Leistung [mm]: 200Messabweichungen [mm]: 30[g]: 680591,31 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buki: Digitale ZeichentafelRiesige LCD-Zeichenplatte? Aber sicher doch!Auf Bukis großem Zeichenbrett können kreative Kinder und Erwachsene Notizen machen oder Ping-Pong-Zeichnungen anfertigen, wie sie möchten. Die Tafel lässt sich leicht löschen: Einfach die Taste vorne drücken und schon haben Sie eine "saubere Tafel" für zukünftige Rembrandts. Der mitgelieferte Stift funktioniert wie ein Kugelschreiber, und wenn die Kinder ihn nicht benutzen, können sie ihn an der Seite der Tafel befestigen, damit er nicht verloren geht. Das geringe Gewicht der Tafel macht sie leicht transportierbar, sodass Kinder sie fast überallhin mitnehmen können.Die Verwendung der Tafel fördert die visuelle Kommunikation, die manuelle Geschicklichkeit, die Kreativität und die Feinmotorik der Kinder. Die Tafel ist unbegrenzt wiederverwendbar, was sie zu einer guten Wahl für umweltbewusste und weltweit orientierte Familien macht.Gewicht der Tafel: 340 gAbmessungen der Tafel: 25,8 x 32 cmVerpackungsmaße: 33,3 x 26 x 1,5 cm24,59 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Digitale Lehr-/Lernressourcen und digitale KompetenzDigitale Lehr-/Lernressourcen und digitale Kompetenz , Forschung aus dem Hochschulkontext , Kabel, Kabelbäume & Steckverbinder > Audio, Kommunikation & Navigation , Erscheinungsjahr: 20241101, Titel der Reihe: Studien Deutsch als Fremd- und Zweitsprache#21#, Redaktion: Feick, Diana~Biebighäuser, Katrin, Seitenzahl/Blattzahl: 200, Keyword: Deutsch als Fremdsprache; Deutsch als Zweitsprache; Fremdsprachenlernen; Lernprozesse; Mediendidaktik; Medienunterricht; Sprachunterricht; digitale Kompetenz, Fachschema: Medientheorie~Medienwissenschaft, Fachkategorie: Fremdsprachenerwerb, Fremdsprachendidaktik, Warengruppe: HC/Medienwissenschaften/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 16, Gewicht: 450, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,69,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
1. Was sind die wichtigsten Kriterien, die man beachten sollte, wenn man eine Pension für den Ruhestand in Erwägung zieht? 2. Welche Vorteile bietet eine Pension im Vergleich zu anderen Arten der Altersvorsorge?
1. Die wichtigsten Kriterien sind die Höhe der monatlichen Auszahlungen, die Sicherheit der Einlagen und die Flexibilität bei der Auszahlung des Kapitals. 2. Eine Pension bietet eine garantierte lebenslange Rente, Schutz vor Inflation und Steuervorteile im Vergleich zu anderen Altersvorsorgeoptionen. **
-
Wie kann man für das Rentenalter vorsorgen und eine private Altersvorsorge aufbauen?
Man kann für das Rentenalter vorsorgen, indem man regelmäßig in eine private Rentenversicherung einzahlt. Zusätzlich kann man auch in eine betriebliche Altersvorsorge investieren, um die Rente aufzustocken. Es ist wichtig frühzeitig mit dem Aufbau einer privaten Altersvorsorge zu beginnen, um im Rentenalter finanziell abgesichert zu sein. **
-
Was sind die verschiedenen Arten von Rentenversorgung und wie unterscheiden sie sich voneinander? Wie kann man die Rentenversorgung optimieren, um im Ruhestand finanziell abgesichert zu sein? Welche Rolle spielt die Rentenversorgung bei der langfristigen finanziellen Planung und Vorsorge für den Ruhestand?
Es gibt verschiedene Arten von Rentenversorgung, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und die Riester-Rente. Die gesetzliche Rentenversicherung wird vom Staat finanziert, während die betriebliche Altersvorsorge von Arbeitgebern angeboten wird. Private Rentenversicherungen werden von Versicherungsunternehmen angeboten und die Riester-Rente ist eine staatlich geförderte Form der privaten Altersvorsorge. Um die Rentenversorgung zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und verschiedene Vorsorgeformen zu kombinieren. Dazu gehören beispielsweise die Nutzung staatlicher Förderungen wie die Riester-Rente, die regelmäßige Überprüfung der Anlagestrategie und die Berücks **
-
Wie kann man die betriebliche Altersvorsorge optimal nutzen, um für das Rentenalter vorzusorgen? Welche Steuervorteile bietet die betriebliche Altersvorsorge?
Um die betriebliche Altersvorsorge optimal zu nutzen, sollte man frühzeitig damit beginnen und regelmäßig Beiträge einzahlen. Zudem ist es wichtig, sich über die verschiedenen Durchführungswege und Anlageformen zu informieren, um die passende Variante zu wählen. Steuervorteile bieten sich durch die Möglichkeit, Beiträge steuerfrei in die betriebliche Altersvorsorge einzuzahlen und im Rentenalter von einer niedrigeren Besteuerung zu profitieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.