Domain emeriti.de kaufen?
Wir ziehen mit dem Projekt
emeriti.de um.
Sind Sie am Kauf der Domain
emeriti.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain emeriti.de kaufen?
Wie sicher ist eine fondsgebundene Rentenversicherung?
Wie sicher eine fondsgebundene Rentenversicherung ist, hängt von verschiedenen Faktoren ab. Zum einen spielt die Auswahl der Fonds eine große Rolle, da diese je nach Risikobereitschaft unterschiedlich stark schwanken können. Zudem ist die Entwicklung der Kapitalmärkte ein wichtiger Einflussfaktor, da diese die Rendite der Fonds beeinflussen. Des Weiteren sollte man darauf achten, dass der Versicherer solvent ist und die eingezahlten Beiträge sicher verwaltet. Es empfiehlt sich daher, sich vor Vertragsabschluss ausführlich über die Risiken und Sicherheiten einer fondsgebundenen Rentenversicherung zu informieren. **
Was sind die verschiedenen Voraussetzungen und Optionen für die Altersrente in Bezug auf Sozialversicherung, private Rentenversicherung und betriebliche Altersvorsorge?
Die Altersrente aus der Sozialversicherung setzt in der Regel voraus, dass man eine bestimmte Anzahl an Beitragsjahren nachweisen kann und das Renteneintrittsalter erreicht hat. Private Rentenversicherungen bieten die Möglichkeit, zusätzlich zur gesetzlichen Rente eine private Rente aufzubauen, die je nach Vertrag flexibel gestaltet werden kann. Die betriebliche Altersvorsorge wird in der Regel vom Arbeitgeber angeboten und kann verschiedene Formen wie Direktversicherung, Pensionskasse oder Pensionsfonds annehmen. Die Beiträge zur betrieblichen Altersvorsorge können steuerlich begünstigt sein und die Rente wird in der Regel erst mit Erreichen des Rentenalters ausgezahlt. **

Ähnliche Suchbegriffe für Sicher
Top-Angebote
Produkte zum Begriff Sicher:
-
Wöhner NH-Sicher.-Lasttrennleiste 33234Bemessungsdauerstrom Iu=160 ASchienenmittenabstand 40 mm=neinSchienenmittenabstand 50 mm=neinSchienenmittenabstand 60 mm=jaSchienenmittenabstand 100 mm=neinSchienenmittenabstand 185 mm=neinAnschlussart Hauptstromkreis=SchraubanschlussPolzahl=3Baugröße des Sicherungseinsatzes=NH00104,17 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wöhner NH-Sicher.-Lastrennleiste 33235Ausführung=SicherungslasttrennerDoppelt unterbrechend=jaBemessungsdauerstrom Iu=160 ASchienenmittenabstand 40 mm=neinSchienenmittenabstand 50 mm=neinSchienenmittenabstand 60 mm=neinSchienenmittenabstand 100 mm=neinSchienenmittenabstand 185 mm=neinMax. Bemessungsbetriebsspannung Ue bei AC=690 VBedingter Bemessungskurzschlussstrom Iq=50 kAAnschlussart Hauptstromkreis=SchraubanschlussPolzahl=3Baugröße des Sicherungseinsatzes=NH00Ausgelöstmeldung=ohne109,81 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
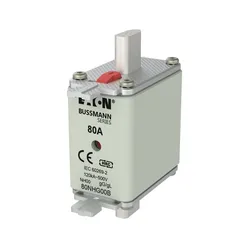
Eaton Sicherungseinsatz Nieders. 0NH-SICHER#80NHG00BSicherungs-Baugröße nach IEC 60269=NH00Spannungsart=ACBemessungsstrom=80 ABemessungsspannung AC=500 VBemessungsabschaltvermögen AC=120 kABetriebsklasse=gG (Ganzbereichs-Leitungsschutz/Ganzbereichs-Geräteschutz)Ausführung Kennmelder=KombikennmelderIsolierte Metallgrifflaschen (IMGL)=nein17,46 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Wie viel sollte man ungefähr monatlich für die Altersvorsorge zurücklegen, um im Ruhestand eine angenehme Pension zu haben?
Es hängt von verschiedenen Faktoren wie Einkommen, Lebensstandard und Rentenansprüchen ab. Experten empfehlen jedoch, etwa 15-20% des monatlichen Einkommens für die Altersvorsorge zurückzulegen. Eine frühzeitige und regelmäßige Vorsorge ist wichtig, um im Ruhestand finanziell abgesichert zu sein. **
-
Wie sicher ist die betriebliche Altersvorsorge?
Wie sicher die betriebliche Altersvorsorge ist, hängt von verschiedenen Faktoren ab. Grundsätzlich ist die betriebliche Altersvorsorge eine sichere Form der Altersvorsorge, da sie gesetzlich geregelt und durch den Pensions-Sicherungs-Verein abgesichert ist. Allerdings kann es auch Risiken geben, zum Beispiel wenn das Unternehmen insolvent wird und die zugesagten Leistungen nicht mehr erbracht werden können. Es ist daher wichtig, sich über die finanzielle Situation des Arbeitgebers und die Absicherungsmöglichkeiten im Falle einer Insolvenz zu informieren. Generell gilt: Je breiter die Streuung der Anlageformen in der betrieblichen Altersvorsorge ist, desto sicherer ist sie in der Regel. **
-
Was sind die verschiedenen Arten von Rentenversorgung und wie unterscheiden sie sich voneinander? Wie wirkt sich die Rentenversorgung auf die finanzielle Planung und Sicherheit im Ruhestand aus? Welche Rolle spielt die Rentenversorgung in der Altersvorsorge und wie kann man die Rentenversorgung optimieren, um eine angemessene finanzielle Absicherung im Ruhestand zu gewährleisten
Es gibt verschiedene Arten von Rentenversorgung, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und Riester-Rente. Die gesetzliche Rentenversicherung wird vom Staat finanziert, während die betriebliche Altersvorsorge von Arbeitgebern angeboten wird und private Rentenversicherungen individuell abgeschlossen werden. Die Riester-Rente ist eine staatlich geförderte Form der privaten Altersvorsorge. Die Rentenversorgung spielt eine entscheidende Rolle bei der finanziellen Planung und Sicherheit im Ruhestand, da sie ein regelmäßiges Einkommen bietet, um den Lebensunterhalt zu bestreiten. Eine ausreichende Rentenversorgung kann dazu beitragen, finanzielle Engpässe im Alter zu vermeiden und eine angemessene Lebens **
-
Ist eine private Rentenversicherung Hartz 4 sicher?
Eine private Rentenversicherung kann grundsätzlich als zusätzliche Altersvorsorge dienen, jedoch gibt es keine Garantie dafür, dass sie im Falle von Hartz 4 geschützt ist. Im Rahmen von Hartz 4 werden alle Einkommens- und Vermögenswerte berücksichtigt, sodass eine private Rentenversicherung unter Umständen als verwertbares Vermögen angesehen werden kann. Es ist daher ratsam, sich im Vorfeld über die Auswirkungen einer privaten Rentenversicherung auf den Anspruch auf Sozialleistungen wie Hartz 4 zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. Letztendlich hängt die Sicherheit einer privaten Rentenversicherung im Zusammenhang mit Hartz 4 von verschiedenen individuellen Faktoren ab. **


Wie kann ich meine Rentenversorgung optimal planen und absichern? Was sind die verschiedenen Möglichkeiten zur Altersvorsorge und Rentenversorgung?
1. Um Ihre Rentenversorgung optimal zu planen, sollten Sie frühzeitig mit dem Sparen beginnen und regelmäßig Geld in verschiedene Vorsorgeprodukte investieren. 2. Zu den verschiedenen Möglichkeiten zur Altersvorsorge gehören die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen, Riester- und Rürup-Rente sowie die Immobilien- und Wertpapieranlage. 3. Um Ihre Rentenversorgung abzusichern, ist es wichtig, eine individuelle Vorsorgestrategie zu entwickeln, die Ihren persönlichen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
1. Was sind die wichtigsten Kriterien, die man beachten sollte, wenn man eine Pension für den Ruhestand in Erwägung zieht? 2. Welche Vorteile bietet eine Pension im Vergleich zu anderen Arten der Altersvorsorge?
1. Die wichtigsten Kriterien sind die Höhe der monatlichen Auszahlungen, die Sicherheit der Einlagen und die Flexibilität bei der Auszahlung des Kapitals. 2. Eine Pension bietet eine garantierte lebenslange Rente, Schutz vor Inflation und Steuervorteile im Vergleich zu anderen Altersvorsorgeoptionen. **
Top-Angebote
Produkte zum Begriff Sicher:
-
Siemens Dig.Industr. Sicher.-Lasttrennschalter 8HP4314Ausführung als Hauptschalter=neinAusführung als Sicherheitsschalter=neinBemessungsdauerstrom Iu=255 AGeeignet für Sicherungseinsätze=NH1Polzahl=3Mit Sicherungsüberwachung=neinAnschlussart Hauptstromkreis=sonstigeKabeleinführung=sonstigeMit Steckverbindern bestückt=neinGeeignet für Bodenbefestigung=neinGeeignet für Frontbefestigung=jaGeeignet für Sammelschienenaufbau=jaAusführung des Betätigungselements=sonstigePosition des Betätigungselements=sonstigeAusführung als NOT-AUS-Einrichtung=neinSchutzart (IP), frontseitig=sonstige966,42 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wöhner NH-Sicher.-Lasttrennleiste 33234Bemessungsdauerstrom Iu=160 ASchienenmittenabstand 40 mm=neinSchienenmittenabstand 50 mm=neinSchienenmittenabstand 60 mm=jaSchienenmittenabstand 100 mm=neinSchienenmittenabstand 185 mm=neinAnschlussart Hauptstromkreis=SchraubanschlussPolzahl=3Baugröße des Sicherungseinsatzes=NH00104,17 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wöhner NH-Sicher.-Lastrennleiste 33235Ausführung=SicherungslasttrennerDoppelt unterbrechend=jaBemessungsdauerstrom Iu=160 ASchienenmittenabstand 40 mm=neinSchienenmittenabstand 50 mm=neinSchienenmittenabstand 60 mm=neinSchienenmittenabstand 100 mm=neinSchienenmittenabstand 185 mm=neinMax. Bemessungsbetriebsspannung Ue bei AC=690 VBedingter Bemessungskurzschlussstrom Iq=50 kAAnschlussart Hauptstromkreis=SchraubanschlussPolzahl=3Baugröße des Sicherungseinsatzes=NH00Ausgelöstmeldung=ohne109,81 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie sicher ist eine fondsgebundene Rentenversicherung?
Wie sicher eine fondsgebundene Rentenversicherung ist, hängt von verschiedenen Faktoren ab. Zum einen spielt die Auswahl der Fonds eine große Rolle, da diese je nach Risikobereitschaft unterschiedlich stark schwanken können. Zudem ist die Entwicklung der Kapitalmärkte ein wichtiger Einflussfaktor, da diese die Rendite der Fonds beeinflussen. Des Weiteren sollte man darauf achten, dass der Versicherer solvent ist und die eingezahlten Beiträge sicher verwaltet. Es empfiehlt sich daher, sich vor Vertragsabschluss ausführlich über die Risiken und Sicherheiten einer fondsgebundenen Rentenversicherung zu informieren. **
-
Was sind die verschiedenen Voraussetzungen und Optionen für die Altersrente in Bezug auf Sozialversicherung, private Rentenversicherung und betriebliche Altersvorsorge?
Die Altersrente aus der Sozialversicherung setzt in der Regel voraus, dass man eine bestimmte Anzahl an Beitragsjahren nachweisen kann und das Renteneintrittsalter erreicht hat. Private Rentenversicherungen bieten die Möglichkeit, zusätzlich zur gesetzlichen Rente eine private Rente aufzubauen, die je nach Vertrag flexibel gestaltet werden kann. Die betriebliche Altersvorsorge wird in der Regel vom Arbeitgeber angeboten und kann verschiedene Formen wie Direktversicherung, Pensionskasse oder Pensionsfonds annehmen. Die Beiträge zur betrieblichen Altersvorsorge können steuerlich begünstigt sein und die Rente wird in der Regel erst mit Erreichen des Rentenalters ausgezahlt. **
-
Wie viel sollte man ungefähr monatlich für die Altersvorsorge zurücklegen, um im Ruhestand eine angenehme Pension zu haben?
Es hängt von verschiedenen Faktoren wie Einkommen, Lebensstandard und Rentenansprüchen ab. Experten empfehlen jedoch, etwa 15-20% des monatlichen Einkommens für die Altersvorsorge zurückzulegen. Eine frühzeitige und regelmäßige Vorsorge ist wichtig, um im Ruhestand finanziell abgesichert zu sein. **
-
Wie sicher ist die betriebliche Altersvorsorge?
Wie sicher die betriebliche Altersvorsorge ist, hängt von verschiedenen Faktoren ab. Grundsätzlich ist die betriebliche Altersvorsorge eine sichere Form der Altersvorsorge, da sie gesetzlich geregelt und durch den Pensions-Sicherungs-Verein abgesichert ist. Allerdings kann es auch Risiken geben, zum Beispiel wenn das Unternehmen insolvent wird und die zugesagten Leistungen nicht mehr erbracht werden können. Es ist daher wichtig, sich über die finanzielle Situation des Arbeitgebers und die Absicherungsmöglichkeiten im Falle einer Insolvenz zu informieren. Generell gilt: Je breiter die Streuung der Anlageformen in der betrieblichen Altersvorsorge ist, desto sicherer ist sie in der Regel. **
Ähnliche Suchbegriffe für Sicher
-
Eaton Sicherungseinsatz Nieders. 0NH-SICHER#80NHG00BSicherungs-Baugröße nach IEC 60269=NH00Spannungsart=ACBemessungsstrom=80 ABemessungsspannung AC=500 VBemessungsabschaltvermögen AC=120 kABetriebsklasse=gG (Ganzbereichs-Leitungsschutz/Ganzbereichs-Geräteschutz)Ausführung Kennmelder=KombikennmelderIsolierte Metallgrifflaschen (IMGL)=nein17,46 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Sicher zur SchulfähigkeitSicher zur Schulfähigkeit , Alle Vorläuferfähigkeiten in einem testen und gezielt fördern (1. Klasse/Vorschule) , Bremsleuchte > Lichter & Leuchten , Auflage: Nachdruck, Erscheinungsjahr: 201201, Produktform: Geheftet, Beilage: Broschüre klebegebunden, Redaktion: Ganser, Bernd, Auflage/Ausgabe: Nachdruck, Seitenzahl/Blattzahl: 136, Keyword: 1. Klasse/Vorschule; Auf die Schule vorbereiten; Kindergarten, Fachschema: Einschulung / Schulreife~Reife / Schulreife~Schulreife~Didaktik~Unterricht / Didaktik, Fachkategorie: Unterricht und Didaktik: Religion~Vorschule und Kindergarten~Didaktische Kompetenz und Lehrmethoden, Bildungszweck: für die Vorschule, Altersempfehlung / Lesealter: 23, Genaues Alter: VOS, Warengruppe: HC/Kindergarten/Vorschulpädagogik, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: VOS, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Auer Verlag i.d.AAP LW, Verlag: Auer Verlag i.d.AAP LW, Verlag: Auer Verlag in der AAP Lehrerwelt GmbH, Länge: 297, Breite: 213, Höhe: 10, Gewicht: 420, Produktform: Geheftet, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: +1, Schulform: Vorschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 286439133,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Arten von Rentenversorgung und wie unterscheiden sie sich voneinander? Wie wirkt sich die Rentenversorgung auf die finanzielle Planung und Sicherheit im Ruhestand aus? Welche Rolle spielt die Rentenversorgung in der Altersvorsorge und wie kann man die Rentenversorgung optimieren, um eine angemessene finanzielle Absicherung im Ruhestand zu gewährleisten
Es gibt verschiedene Arten von Rentenversorgung, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und Riester-Rente. Die gesetzliche Rentenversicherung wird vom Staat finanziert, während die betriebliche Altersvorsorge von Arbeitgebern angeboten wird und private Rentenversicherungen individuell abgeschlossen werden. Die Riester-Rente ist eine staatlich geförderte Form der privaten Altersvorsorge. Die Rentenversorgung spielt eine entscheidende Rolle bei der finanziellen Planung und Sicherheit im Ruhestand, da sie ein regelmäßiges Einkommen bietet, um den Lebensunterhalt zu bestreiten. Eine ausreichende Rentenversorgung kann dazu beitragen, finanzielle Engpässe im Alter zu vermeiden und eine angemessene Lebens **
-
Ist eine private Rentenversicherung Hartz 4 sicher?
Eine private Rentenversicherung kann grundsätzlich als zusätzliche Altersvorsorge dienen, jedoch gibt es keine Garantie dafür, dass sie im Falle von Hartz 4 geschützt ist. Im Rahmen von Hartz 4 werden alle Einkommens- und Vermögenswerte berücksichtigt, sodass eine private Rentenversicherung unter Umständen als verwertbares Vermögen angesehen werden kann. Es ist daher ratsam, sich im Vorfeld über die Auswirkungen einer privaten Rentenversicherung auf den Anspruch auf Sozialleistungen wie Hartz 4 zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. Letztendlich hängt die Sicherheit einer privaten Rentenversicherung im Zusammenhang mit Hartz 4 von verschiedenen individuellen Faktoren ab. **
-
Wie kann ich meine Rentenversorgung optimal planen und absichern? Was sind die verschiedenen Möglichkeiten zur Altersvorsorge und Rentenversorgung?
1. Um Ihre Rentenversorgung optimal zu planen, sollten Sie frühzeitig mit dem Sparen beginnen und regelmäßig Geld in verschiedene Vorsorgeprodukte investieren. 2. Zu den verschiedenen Möglichkeiten zur Altersvorsorge gehören die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen, Riester- und Rürup-Rente sowie die Immobilien- und Wertpapieranlage. 3. Um Ihre Rentenversorgung abzusichern, ist es wichtig, eine individuelle Vorsorgestrategie zu entwickeln, die Ihren persönlichen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
1. Was sind die wichtigsten Kriterien, die man beachten sollte, wenn man eine Pension für den Ruhestand in Erwägung zieht? 2. Welche Vorteile bietet eine Pension im Vergleich zu anderen Arten der Altersvorsorge?
1. Die wichtigsten Kriterien sind die Höhe der monatlichen Auszahlungen, die Sicherheit der Einlagen und die Flexibilität bei der Auszahlung des Kapitals. 2. Eine Pension bietet eine garantierte lebenslange Rente, Schutz vor Inflation und Steuervorteile im Vergleich zu anderen Altersvorsorgeoptionen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.