Domain emeriti.de kaufen?
Wir ziehen mit dem Projekt
emeriti.de um.
Sind Sie am Kauf der Domain
emeriti.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain emeriti.de kaufen?
Was sind die verschiedenen Voraussetzungen und Optionen für die Altersrente in Bezug auf Sozialversicherung, private Rentenversicherung und betriebliche Altersvorsorge?
Die Altersrente aus der Sozialversicherung setzt in der Regel voraus, dass man eine bestimmte Anzahl an Beitragsjahren nachweisen kann und das Renteneintrittsalter erreicht hat. Private Rentenversicherungen bieten die Möglichkeit, zusätzlich zur gesetzlichen Rente eine private Rente aufzubauen, die je nach Vertrag flexibel gestaltet werden kann. Die betriebliche Altersvorsorge wird in der Regel vom Arbeitgeber angeboten und kann verschiedene Formen wie Direktversicherung, Pensionskasse oder Pensionsfonds annehmen. Die Beiträge zur betrieblichen Altersvorsorge können steuerlich begünstigt sein und die Rente wird in der Regel erst mit Erreichen des Rentenalters ausgezahlt. **
Wie viel sollte man ungefähr monatlich für die Altersvorsorge zurücklegen, um im Ruhestand eine angenehme Pension zu haben?
Es hängt von verschiedenen Faktoren wie Einkommen, Lebensstandard und Rentenansprüchen ab. Experten empfehlen jedoch, etwa 15-20% des monatlichen Einkommens für die Altersvorsorge zurückzulegen. Eine frühzeitige und regelmäßige Vorsorge ist wichtig, um im Ruhestand finanziell abgesichert zu sein. **


Ähnliche Suchbegriffe für Sedative
Top-Angebote
Produkte zum Begriff Sedative:
-
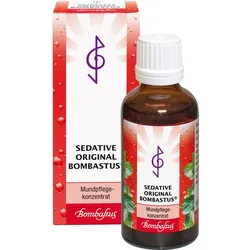
Sedative Original Bombastus 50 MLProdukteigenschaften: Sedative Original Bombastus Mundpflegekonzentrat mit ätherischen Ölen und Kräuterextrakten Sedative Original Bombastus - zur Pflege und Stärkung der Mundschleimhaut und von sensiblem Zahnfleisch. Unterstützt die Regeneration der Mundschleimhaut bei Prothesendruckstellen und anderen Reizungen. Beruhigt spürbar sensibles Zahnfleisch. Aktiviert die Schutzfunktionen des Mund- und Rachenraumes. 25 Tropfen auf 1 Glas Wasser (150 ml) geben und damit gurgeln oder 25 Tropfen auf ein kleines, mit Wasser gefülltes Schnapsglas (20 ml) geben und damit die beanspruchten Stellen betupfen. Sedative Original Bombastus 20 ml eignet sich für ca. 20 Anwendungen. Sedative Original Bombastus 50 ml eignet sich für ca. 50 Anwendungen. Hinweise zur Anwendung: Enthält ca. 92 Vol.-% Alkohol. Kindersicher aufbewahren, Augenkontakt vermeiden. Unverdünnt kann Sedative Original Bombastus die Schleimhaut reizen. Nicht mit Metall in Berührung bringen. Ingredients: Alcohol, Cinnamomum cassia bark extract, Eugenia caryophyllus extract, Parfum, Aqua, Mentha piperita oil, Cinchona succirubra bark extract, Citrus aurantium amara peel extract, Alkanna tinctoria root extract, Citrus Limon Peel Oil, Cymbopogon nardus Oil, Vanilla planifolia fruit extract, Salvia officinalis Oil, Lavandula angustifolia Oil, Eugenia caryophyllus Flower Oil, Rosa damascena flower Oil, Melissa officinalis Leaf Oil, Alpha-isomethyl ionone*, Benzyl benzoate*, Cinnamal*, Citral*, Citronellol*, Coumarin*, Eugenol*, Farnesol*, Geraniol*, Limonene*, Linalool*. *Bestandteil im ätherischen Öl Packungsgrößen: 20 ml, 50 ml. Bombastus-Werke AG Wilsdruffer Straße 170 01705 Freital Deutschland Telefon Vertrieb: ჽ 351 65803-12 Fax: ჽ 351 65803-99 E-Mail: info@bombastus-werke.de www.bombastus.de Diese Gebrauchsinformation wurde zuletzt überarbeitet im Dezember 2013. Quelle: Angaben der Verpackung Stand: 02/20178,94 €*Versand: 3,75 €Sichere Weiterleitung zum Anbieter


-
Was sind die verschiedenen Arten von Rentenversorgung und wie unterscheiden sie sich voneinander? Wie wirkt sich die Rentenversorgung auf die finanzielle Planung und Sicherheit im Ruhestand aus? Welche Rolle spielt die Rentenversorgung in der Altersvorsorge und wie kann man die Rentenversorgung optimieren, um eine angemessene finanzielle Absicherung im Ruhestand zu gewährleisten
Es gibt verschiedene Arten von Rentenversorgung, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und Riester-Rente. Die gesetzliche Rentenversicherung wird vom Staat finanziert, während die betriebliche Altersvorsorge von Arbeitgebern angeboten wird und private Rentenversicherungen individuell abgeschlossen werden. Die Riester-Rente ist eine staatlich geförderte Form der privaten Altersvorsorge. Die Rentenversorgung spielt eine entscheidende Rolle bei der finanziellen Planung und Sicherheit im Ruhestand, da sie ein regelmäßiges Einkommen bietet, um den Lebensunterhalt zu bestreiten. Eine ausreichende Rentenversorgung kann dazu beitragen, finanzielle Engpässe im Alter zu vermeiden und eine angemessene Lebens **
-
Wie kann ich meine Rentenversorgung optimal planen und absichern? Was sind die verschiedenen Möglichkeiten zur Altersvorsorge und Rentenversorgung?
1. Um Ihre Rentenversorgung optimal zu planen, sollten Sie frühzeitig mit dem Sparen beginnen und regelmäßig Geld in verschiedene Vorsorgeprodukte investieren. 2. Zu den verschiedenen Möglichkeiten zur Altersvorsorge gehören die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen, Riester- und Rürup-Rente sowie die Immobilien- und Wertpapieranlage. 3. Um Ihre Rentenversorgung abzusichern, ist es wichtig, eine individuelle Vorsorgestrategie zu entwickeln, die Ihren persönlichen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
1. Was sind die wichtigsten Kriterien, die man beachten sollte, wenn man eine Pension für den Ruhestand in Erwägung zieht? 2. Welche Vorteile bietet eine Pension im Vergleich zu anderen Arten der Altersvorsorge?
1. Die wichtigsten Kriterien sind die Höhe der monatlichen Auszahlungen, die Sicherheit der Einlagen und die Flexibilität bei der Auszahlung des Kapitals. 2. Eine Pension bietet eine garantierte lebenslange Rente, Schutz vor Inflation und Steuervorteile im Vergleich zu anderen Altersvorsorgeoptionen. **
-
Wie kann man für das Rentenalter vorsorgen und eine private Altersvorsorge aufbauen?
Man kann für das Rentenalter vorsorgen, indem man regelmäßig in eine private Rentenversicherung einzahlt. Zusätzlich kann man auch in eine betriebliche Altersvorsorge investieren, um die Rente aufzustocken. Es ist wichtig frühzeitig mit dem Aufbau einer privaten Altersvorsorge zu beginnen, um im Rentenalter finanziell abgesichert zu sein. **

Was sind die verschiedenen Arten von Rentenversorgung und wie unterscheiden sie sich voneinander? Wie kann man die Rentenversorgung optimieren, um im Ruhestand finanziell abgesichert zu sein? Welche Rolle spielt die Rentenversorgung bei der langfristigen finanziellen Planung und Vorsorge für den Ruhestand?
Es gibt verschiedene Arten von Rentenversorgung, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und die Riester-Rente. Die gesetzliche Rentenversicherung wird vom Staat finanziert, während die betriebliche Altersvorsorge von Arbeitgebern angeboten wird. Private Rentenversicherungen werden von Versicherungsunternehmen angeboten und die Riester-Rente ist eine staatlich geförderte Form der privaten Altersvorsorge. Um die Rentenversorgung zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und verschiedene Vorsorgeformen zu kombinieren. Dazu gehören beispielsweise die Nutzung staatlicher Förderungen wie die Riester-Rente, die regelmäßige Überprüfung der Anlagestrategie und die Berücks **
Wie kann man die betriebliche Altersvorsorge optimal nutzen, um für das Rentenalter vorzusorgen? Welche Steuervorteile bietet die betriebliche Altersvorsorge?
Um die betriebliche Altersvorsorge optimal zu nutzen, sollte man frühzeitig damit beginnen und regelmäßig Beiträge einzahlen. Zudem ist es wichtig, sich über die verschiedenen Durchführungswege und Anlageformen zu informieren, um die passende Variante zu wählen. Steuervorteile bieten sich durch die Möglichkeit, Beiträge steuerfrei in die betriebliche Altersvorsorge einzuzahlen und im Rentenalter von einer niedrigeren Besteuerung zu profitieren. **
Top-Angebote
Produkte zum Begriff Sedative:
-
Sedative Original Bombastus KonzentratAnwendungsgebiet von Sedative Original Bombastus KonzentratSedative Original Bombastus Konzentrat enthält Pflanzenextrakte aus Nelke, Salbei, Lavendel und Melisse. Diese Inhaltsstoffe verfügen von Natur aus über antibakterielle und beruhigende Eigenschaften. Sie helfen dabei, empfindliche Bereiche der Mundschleimhaut zu schützen und infolgedessen Irritationen vorzubeugen. Die Anwendung von Sedative Original Bombastus® unterstützt so auf sanfte Weise den Erhalt eines gesunden Mundraumes.Wirkstoffe / Inhaltsstoffe / ZutatenSedative Original Bombastus Konzentrat enthält: Alcohol, Aqua, Aroma*, Mentha piperita oil, Cinnamomum cassia bark extract, Eugenia caryophyllus bud extract, Cinchona succirubra bark extract, Citrus limon peel oil, Pelargonium graveolens flower oil, Salvia officinalis oil, Lavandula oil/extract, Eugenia caryophyllus oil, Vanillin, Rose flower oil/extract, Melissa officinalis flower/leaf/stem oil, Alpha-Terpinene*, BetaCaryophyllene*, Camphor*, Carvone*, Cinnamal*, Citral*, Citronellol*, Coumarin*,Eugenol*, Eugenyl acetate*, Farnesol*, Geraniol*, Geranyl acetate*, Limonene*, Linalool*, Linalyl acetate*, Menthol*, Pinene*, Terpineol*, Terpinolene* *aus natürlichen Rohstoffen wie, ätherischen Ölen, und/oder naturidentischen RohstoffenGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. DosierungAnwendungsempfehlung von Sedative Original Bombastus Konzentrat: Ergiebiges Mundpflegekonzentrat zur verdünnten Anwendung: bis zu 25 Tropfen in ein halbes Glas Wasser geben und damit spülen oder tupfen.HinweiseNur verdünnt anwenden. Enthält Alkohol. Kindersicher aufbewahren. Sedative Original Bombastus Konzentrat können in Ihrer Versandapotheke www.juvalis.de erworben werden.8,96 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Voraussetzungen und Optionen für die Altersrente in Bezug auf Sozialversicherung, private Rentenversicherung und betriebliche Altersvorsorge?
Die Altersrente aus der Sozialversicherung setzt in der Regel voraus, dass man eine bestimmte Anzahl an Beitragsjahren nachweisen kann und das Renteneintrittsalter erreicht hat. Private Rentenversicherungen bieten die Möglichkeit, zusätzlich zur gesetzlichen Rente eine private Rente aufzubauen, die je nach Vertrag flexibel gestaltet werden kann. Die betriebliche Altersvorsorge wird in der Regel vom Arbeitgeber angeboten und kann verschiedene Formen wie Direktversicherung, Pensionskasse oder Pensionsfonds annehmen. Die Beiträge zur betrieblichen Altersvorsorge können steuerlich begünstigt sein und die Rente wird in der Regel erst mit Erreichen des Rentenalters ausgezahlt. **
-
Wie viel sollte man ungefähr monatlich für die Altersvorsorge zurücklegen, um im Ruhestand eine angenehme Pension zu haben?
Es hängt von verschiedenen Faktoren wie Einkommen, Lebensstandard und Rentenansprüchen ab. Experten empfehlen jedoch, etwa 15-20% des monatlichen Einkommens für die Altersvorsorge zurückzulegen. Eine frühzeitige und regelmäßige Vorsorge ist wichtig, um im Ruhestand finanziell abgesichert zu sein. **
-
Was sind die verschiedenen Arten von Rentenversorgung und wie unterscheiden sie sich voneinander? Wie wirkt sich die Rentenversorgung auf die finanzielle Planung und Sicherheit im Ruhestand aus? Welche Rolle spielt die Rentenversorgung in der Altersvorsorge und wie kann man die Rentenversorgung optimieren, um eine angemessene finanzielle Absicherung im Ruhestand zu gewährleisten
Es gibt verschiedene Arten von Rentenversorgung, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und Riester-Rente. Die gesetzliche Rentenversicherung wird vom Staat finanziert, während die betriebliche Altersvorsorge von Arbeitgebern angeboten wird und private Rentenversicherungen individuell abgeschlossen werden. Die Riester-Rente ist eine staatlich geförderte Form der privaten Altersvorsorge. Die Rentenversorgung spielt eine entscheidende Rolle bei der finanziellen Planung und Sicherheit im Ruhestand, da sie ein regelmäßiges Einkommen bietet, um den Lebensunterhalt zu bestreiten. Eine ausreichende Rentenversorgung kann dazu beitragen, finanzielle Engpässe im Alter zu vermeiden und eine angemessene Lebens **
-
Wie kann ich meine Rentenversorgung optimal planen und absichern? Was sind die verschiedenen Möglichkeiten zur Altersvorsorge und Rentenversorgung?
1. Um Ihre Rentenversorgung optimal zu planen, sollten Sie frühzeitig mit dem Sparen beginnen und regelmäßig Geld in verschiedene Vorsorgeprodukte investieren. 2. Zu den verschiedenen Möglichkeiten zur Altersvorsorge gehören die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen, Riester- und Rürup-Rente sowie die Immobilien- und Wertpapieranlage. 3. Um Ihre Rentenversorgung abzusichern, ist es wichtig, eine individuelle Vorsorgestrategie zu entwickeln, die Ihren persönlichen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Ähnliche Suchbegriffe für Sedative
-
Sedative Original Bombastus 50 MLProdukteigenschaften: Sedative Original Bombastus Mundpflegekonzentrat mit ätherischen Ölen und Kräuterextrakten Sedative Original Bombastus - zur Pflege und Stärkung der Mundschleimhaut und von sensiblem Zahnfleisch. Unterstützt die Regeneration der Mundschleimhaut bei Prothesendruckstellen und anderen Reizungen. Beruhigt spürbar sensibles Zahnfleisch. Aktiviert die Schutzfunktionen des Mund- und Rachenraumes. 25 Tropfen auf 1 Glas Wasser (150 ml) geben und damit gurgeln oder 25 Tropfen auf ein kleines, mit Wasser gefülltes Schnapsglas (20 ml) geben und damit die beanspruchten Stellen betupfen. Sedative Original Bombastus 20 ml eignet sich für ca. 20 Anwendungen. Sedative Original Bombastus 50 ml eignet sich für ca. 50 Anwendungen. Hinweise zur Anwendung: Enthält ca. 92 Vol.-% Alkohol. Kindersicher aufbewahren, Augenkontakt vermeiden. Unverdünnt kann Sedative Original Bombastus die Schleimhaut reizen. Nicht mit Metall in Berührung bringen. Ingredients: Alcohol, Cinnamomum cassia bark extract, Eugenia caryophyllus extract, Parfum, Aqua, Mentha piperita oil, Cinchona succirubra bark extract, Citrus aurantium amara peel extract, Alkanna tinctoria root extract, Citrus Limon Peel Oil, Cymbopogon nardus Oil, Vanilla planifolia fruit extract, Salvia officinalis Oil, Lavandula angustifolia Oil, Eugenia caryophyllus Flower Oil, Rosa damascena flower Oil, Melissa officinalis Leaf Oil, Alpha-isomethyl ionone*, Benzyl benzoate*, Cinnamal*, Citral*, Citronellol*, Coumarin*, Eugenol*, Farnesol*, Geraniol*, Limonene*, Linalool*. *Bestandteil im ätherischen Öl Packungsgrößen: 20 ml, 50 ml. Bombastus-Werke AG Wilsdruffer Straße 170 01705 Freital Deutschland Telefon Vertrieb: ჽ 351 65803-12 Fax: ჽ 351 65803-99 E-Mail: info@bombastus-werke.de www.bombastus.de Diese Gebrauchsinformation wurde zuletzt überarbeitet im Dezember 2013. Quelle: Angaben der Verpackung Stand: 02/20178,94 €*Versand: 3,75 €Sichere Weiterleitung zum Anbieter
-
Kein RuhestandKein Ruhestand , Frauen sind im Alter oft von Armut bedroht, besonders in Städten mit hohen Mieten. Wie kommen sie mit wenig Geld zurecht? Welche Strategien entwickeln sie, um dennoch am sozialen und kulturellen Leben teilzuhaben? Davon erzählen Frauen aus unterschiedlichen sozialen Milieus, und die Analyse dieser Berichte macht deutlich, wie dringend notwendig eine politische und gesellschaftliche Veränderung unserer eingespielten Sozialsysteme ist. Die 85-jährige Hausmeisterin Maiana D. lebt von 222 Euro Rente, zuzüglich Grundsicherung. 600 Euro Rente hat die ehemalige Lagerarbeiterin Jovana F., die sie mit Zeitungsverkauf aufbessert. Auch Walburga K., Verlagsangestellte, muss zu ihrer Rente von 1170 Euro noch dazu verdienen. Fünzig Frauen zwischen 63 und 85 Jahren aus unterschiedlichen sozialen Milieus wurden für das DFG-Forschungsprojekt unter der Leitung von Prof. Irene Götz interviewt. Aus dieser exemplarischen Bestandsaufnahme wird deutlich, welche Ursachen zur Altersarmut besonders von Frauen führen und wie Frauen damit umgehen, lebenspraktisch und emotional. Auch wenn Frauen ihren Ruhestand wohl verdient haben, reichen die bescheidenen Renten kaum zum Nötigsten. Zum Glück haben sie, als Kriegs- und Nachkriegskinder, noch gelernt, zu sparen und mit dem Mangel zu wirtschaften. Armut im Alter muss auch nicht den Verlust von Lebensqualität bedeuten: Frauen sind erfinderisch, sozial kompetent und oft auch gut vernetzt und, Autonomie steht für sie bis zum Schluss ganz oben. Ein Buch, das die politischen, gesellschaftlichen und persönlichen Verhältnisse in den Blick nimmt, das erzählt und analysiert und in einem Anhang notwendige Informationen bietet, wo Frauen Unterstützung kriegen, die sie so dringend benötigen. , Sonstige > Motorkühlung , Erscheinungsjahr: 20190306, Produktform: Kartoniert, Redaktion: Götz, Irene, Seitenzahl/Blattzahl: 317, Keyword: Alter; Altersarmut; Analyse; Armut; Frauen; Geld; Gesellschaft; Interviews; Irene Götz; Mangel; Politik; Rente; Ruhestand; Sparen; Unterstützung, Fachschema: Arbeitslosigkeit~Armut~Ethik / Sozialethik~Sozialethik~Alter / Lebensführung~Prekariat, Fachkategorie: Ethische Themen und Debatten, Interesse Alter: für Frauen und/oder Mädchen~Relating to late adulthood / old age, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Armut und Arbeitslosigkeit, Thema: Auseinandersetzen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kunstmann Antje GmbH, Verlag: Kunstmann Antje GmbH, Verlag: Kunstmann, A, Länge: 211, Breite: 134, Höhe: 32, Gewicht: 444, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783956143106, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 186280320,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Drexel, Gerhard: Irrtum RuhestandIrrtum Ruhestand , Wie die späten Jahre die besten werden , Sonstige > Motorkühlung , Auflage: 1. Auflage, Erscheinungsjahr: 20250222, Autoren: Drexel, Gerhard, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 272, Keyword: Arbeit; Aufgabe; Business; Erfolg; Erfüllung; Fleiß; Job; Karriere; Pension; Rente; Spirit; Traum; Ziel, Fachschema: Beruf / Karriere~Karriere~Pension (Ruhestand)~Ruhestand - Vorruhestand~Recht / Ratgeber (allgemein), Fachkategorie: Ruhestand~Ratgeber, Sachbuch: Recht, Warengruppe: HC/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 130, Höhe: 30, Gewicht: 500, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
1. Was sind die wichtigsten Kriterien, die man beachten sollte, wenn man eine Pension für den Ruhestand in Erwägung zieht? 2. Welche Vorteile bietet eine Pension im Vergleich zu anderen Arten der Altersvorsorge?
1. Die wichtigsten Kriterien sind die Höhe der monatlichen Auszahlungen, die Sicherheit der Einlagen und die Flexibilität bei der Auszahlung des Kapitals. 2. Eine Pension bietet eine garantierte lebenslange Rente, Schutz vor Inflation und Steuervorteile im Vergleich zu anderen Altersvorsorgeoptionen. **
-
Wie kann man für das Rentenalter vorsorgen und eine private Altersvorsorge aufbauen?
Man kann für das Rentenalter vorsorgen, indem man regelmäßig in eine private Rentenversicherung einzahlt. Zusätzlich kann man auch in eine betriebliche Altersvorsorge investieren, um die Rente aufzustocken. Es ist wichtig frühzeitig mit dem Aufbau einer privaten Altersvorsorge zu beginnen, um im Rentenalter finanziell abgesichert zu sein. **
-
Was sind die verschiedenen Arten von Rentenversorgung und wie unterscheiden sie sich voneinander? Wie kann man die Rentenversorgung optimieren, um im Ruhestand finanziell abgesichert zu sein? Welche Rolle spielt die Rentenversorgung bei der langfristigen finanziellen Planung und Vorsorge für den Ruhestand?
Es gibt verschiedene Arten von Rentenversorgung, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und die Riester-Rente. Die gesetzliche Rentenversicherung wird vom Staat finanziert, während die betriebliche Altersvorsorge von Arbeitgebern angeboten wird. Private Rentenversicherungen werden von Versicherungsunternehmen angeboten und die Riester-Rente ist eine staatlich geförderte Form der privaten Altersvorsorge. Um die Rentenversorgung zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und verschiedene Vorsorgeformen zu kombinieren. Dazu gehören beispielsweise die Nutzung staatlicher Förderungen wie die Riester-Rente, die regelmäßige Überprüfung der Anlagestrategie und die Berücks **
-
Wie kann man die betriebliche Altersvorsorge optimal nutzen, um für das Rentenalter vorzusorgen? Welche Steuervorteile bietet die betriebliche Altersvorsorge?
Um die betriebliche Altersvorsorge optimal zu nutzen, sollte man frühzeitig damit beginnen und regelmäßig Beiträge einzahlen. Zudem ist es wichtig, sich über die verschiedenen Durchführungswege und Anlageformen zu informieren, um die passende Variante zu wählen. Steuervorteile bieten sich durch die Möglichkeit, Beiträge steuerfrei in die betriebliche Altersvorsorge einzuzahlen und im Rentenalter von einer niedrigeren Besteuerung zu profitieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.