Domain emeriti.de kaufen?
Wir ziehen mit dem Projekt
emeriti.de um.
Sind Sie am Kauf der Domain
emeriti.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain emeriti.de kaufen?
Welche Art von Haarschnitt bevorzugt ein Mann: Nassschnitt oder Trockenschnitt?
Die Vorliebe für einen Nass- oder Trockenschnitt hängt von den individuellen Präferenzen des Mannes ab. Ein Nassschnitt wird oft bevorzugt, da er eine präzisere und gleichmäßigere Formgebung ermöglicht. Ein Trockenschnitt kann jedoch für Männer mit lockigem oder welligem Haar vorteilhaft sein, da er das natürliche Haarvolumen besser berücksichtigt. Letztendlich ist es wichtig, dass der Haarschnitt den Bedürfnissen und Wünschen des Mannes entspricht. **
Was sind die verschiedenen Voraussetzungen und Optionen für die Altersrente in Bezug auf Sozialversicherung, private Rentenversicherung und betriebliche Altersvorsorge?
Die Altersrente aus der Sozialversicherung setzt in der Regel voraus, dass man eine bestimmte Anzahl an Beitragsjahren nachweisen kann und das Renteneintrittsalter erreicht hat. Private Rentenversicherungen bieten die Möglichkeit, zusätzlich zur gesetzlichen Rente eine private Rente aufzubauen, die je nach Vertrag flexibel gestaltet werden kann. Die betriebliche Altersvorsorge wird in der Regel vom Arbeitgeber angeboten und kann verschiedene Formen wie Direktversicherung, Pensionskasse oder Pensionsfonds annehmen. Die Beiträge zur betrieblichen Altersvorsorge können steuerlich begünstigt sein und die Rente wird in der Regel erst mit Erreichen des Rentenalters ausgezahlt. **
Ähnliche Suchbegriffe für Nassschnitt
Top-Angebote
Produkte zum Begriff Nassschnitt:
-
Kein RuhestandKein Ruhestand , Frauen sind im Alter oft von Armut bedroht, besonders in Städten mit hohen Mieten. Wie kommen sie mit wenig Geld zurecht? Welche Strategien entwickeln sie, um dennoch am sozialen und kulturellen Leben teilzuhaben? Davon erzählen Frauen aus unterschiedlichen sozialen Milieus, und die Analyse dieser Berichte macht deutlich, wie dringend notwendig eine politische und gesellschaftliche Veränderung unserer eingespielten Sozialsysteme ist. Die 85-jährige Hausmeisterin Maiana D. lebt von 222 Euro Rente, zuzüglich Grundsicherung. 600 Euro Rente hat die ehemalige Lagerarbeiterin Jovana F., die sie mit Zeitungsverkauf aufbessert. Auch Walburga K., Verlagsangestellte, muss zu ihrer Rente von 1170 Euro noch dazu verdienen. Fünzig Frauen zwischen 63 und 85 Jahren aus unterschiedlichen sozialen Milieus wurden für das DFG-Forschungsprojekt unter der Leitung von Prof. Irene Götz interviewt. Aus dieser exemplarischen Bestandsaufnahme wird deutlich, welche Ursachen zur Altersarmut besonders von Frauen führen und wie Frauen damit umgehen, lebenspraktisch und emotional. Auch wenn Frauen ihren Ruhestand wohl verdient haben, reichen die bescheidenen Renten kaum zum Nötigsten. Zum Glück haben sie, als Kriegs- und Nachkriegskinder, noch gelernt, zu sparen und mit dem Mangel zu wirtschaften. Armut im Alter muss auch nicht den Verlust von Lebensqualität bedeuten: Frauen sind erfinderisch, sozial kompetent und oft auch gut vernetzt und, Autonomie steht für sie bis zum Schluss ganz oben. Ein Buch, das die politischen, gesellschaftlichen und persönlichen Verhältnisse in den Blick nimmt, das erzählt und analysiert und in einem Anhang notwendige Informationen bietet, wo Frauen Unterstützung kriegen, die sie so dringend benötigen. , Sonstige > Motorkühlung , Erscheinungsjahr: 20190306, Produktform: Kartoniert, Redaktion: Götz, Irene, Seitenzahl/Blattzahl: 317, Keyword: Alter; Altersarmut; Analyse; Armut; Frauen; Geld; Gesellschaft; Interviews; Irene Götz; Mangel; Politik; Rente; Ruhestand; Sparen; Unterstützung, Fachschema: Arbeitslosigkeit~Armut~Ethik / Sozialethik~Sozialethik~Alter / Lebensführung~Prekariat, Fachkategorie: Ethische Themen und Debatten, Interesse Alter: für Frauen und/oder Mädchen~Relating to late adulthood / old age, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Armut und Arbeitslosigkeit, Thema: Auseinandersetzen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kunstmann Antje GmbH, Verlag: Kunstmann Antje GmbH, Verlag: Kunstmann, A, Länge: 211, Breite: 134, Höhe: 32, Gewicht: 444, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783956143106, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 186280320,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Drexel, Gerhard: Irrtum RuhestandIrrtum Ruhestand , Wie die späten Jahre die besten werden , Sonstige > Motorkühlung , Auflage: 1. Auflage, Erscheinungsjahr: 20250222, Autoren: Drexel, Gerhard, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 272, Keyword: Arbeit; Aufgabe; Business; Erfolg; Erfüllung; Fleiß; Job; Karriere; Pension; Rente; Spirit; Traum; Ziel, Fachschema: Beruf / Karriere~Karriere~Pension (Ruhestand)~Ruhestand - Vorruhestand~Recht / Ratgeber (allgemein), Fachkategorie: Ruhestand~Ratgeber, Sachbuch: Recht, Warengruppe: HC/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 130, Höhe: 30, Gewicht: 500, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie viel sollte man ungefähr monatlich für die Altersvorsorge zurücklegen, um im Ruhestand eine angenehme Pension zu haben?
Es hängt von verschiedenen Faktoren wie Einkommen, Lebensstandard und Rentenansprüchen ab. Experten empfehlen jedoch, etwa 15-20% des monatlichen Einkommens für die Altersvorsorge zurückzulegen. Eine frühzeitige und regelmäßige Vorsorge ist wichtig, um im Ruhestand finanziell abgesichert zu sein. **
-
Was sind die verschiedenen Arten von Rentenversorgung und wie unterscheiden sie sich voneinander? Wie wirkt sich die Rentenversorgung auf die finanzielle Planung und Sicherheit im Ruhestand aus? Welche Rolle spielt die Rentenversorgung in der Altersvorsorge und wie kann man die Rentenversorgung optimieren, um eine angemessene finanzielle Absicherung im Ruhestand zu gewährleisten
Es gibt verschiedene Arten von Rentenversorgung, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und Riester-Rente. Die gesetzliche Rentenversicherung wird vom Staat finanziert, während die betriebliche Altersvorsorge von Arbeitgebern angeboten wird und private Rentenversicherungen individuell abgeschlossen werden. Die Riester-Rente ist eine staatlich geförderte Form der privaten Altersvorsorge. Die Rentenversorgung spielt eine entscheidende Rolle bei der finanziellen Planung und Sicherheit im Ruhestand, da sie ein regelmäßiges Einkommen bietet, um den Lebensunterhalt zu bestreiten. Eine ausreichende Rentenversorgung kann dazu beitragen, finanzielle Engpässe im Alter zu vermeiden und eine angemessene Lebens **
-
Wie kann ich meine Rentenversorgung optimal planen und absichern? Was sind die verschiedenen Möglichkeiten zur Altersvorsorge und Rentenversorgung?
1. Um Ihre Rentenversorgung optimal zu planen, sollten Sie frühzeitig mit dem Sparen beginnen und regelmäßig Geld in verschiedene Vorsorgeprodukte investieren. 2. Zu den verschiedenen Möglichkeiten zur Altersvorsorge gehören die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen, Riester- und Rürup-Rente sowie die Immobilien- und Wertpapieranlage. 3. Um Ihre Rentenversorgung abzusichern, ist es wichtig, eine individuelle Vorsorgestrategie zu entwickeln, die Ihren persönlichen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
1. Was sind die wichtigsten Kriterien, die man beachten sollte, wenn man eine Pension für den Ruhestand in Erwägung zieht? 2. Welche Vorteile bietet eine Pension im Vergleich zu anderen Arten der Altersvorsorge?
1. Die wichtigsten Kriterien sind die Höhe der monatlichen Auszahlungen, die Sicherheit der Einlagen und die Flexibilität bei der Auszahlung des Kapitals. 2. Eine Pension bietet eine garantierte lebenslange Rente, Schutz vor Inflation und Steuervorteile im Vergleich zu anderen Altersvorsorgeoptionen. **
Wie kann man für das Rentenalter vorsorgen und eine private Altersvorsorge aufbauen?
Man kann für das Rentenalter vorsorgen, indem man regelmäßig in eine private Rentenversicherung einzahlt. Zusätzlich kann man auch in eine betriebliche Altersvorsorge investieren, um die Rente aufzustocken. Es ist wichtig frühzeitig mit dem Aufbau einer privaten Altersvorsorge zu beginnen, um im Rentenalter finanziell abgesichert zu sein. **
Was sind die verschiedenen Arten von Rentenversorgung und wie unterscheiden sie sich voneinander? Wie kann man die Rentenversorgung optimieren, um im Ruhestand finanziell abgesichert zu sein? Welche Rolle spielt die Rentenversorgung bei der langfristigen finanziellen Planung und Vorsorge für den Ruhestand?
Es gibt verschiedene Arten von Rentenversorgung, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und die Riester-Rente. Die gesetzliche Rentenversicherung wird vom Staat finanziert, während die betriebliche Altersvorsorge von Arbeitgebern angeboten wird. Private Rentenversicherungen werden von Versicherungsunternehmen angeboten und die Riester-Rente ist eine staatlich geförderte Form der privaten Altersvorsorge. Um die Rentenversorgung zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und verschiedene Vorsorgeformen zu kombinieren. Dazu gehören beispielsweise die Nutzung staatlicher Förderungen wie die Riester-Rente, die regelmäßige Überprüfung der Anlagestrategie und die Berücks **
Top-Angebote
Produkte zum Begriff Nassschnitt:
-
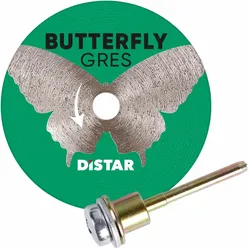
DiSTAR Diamanttrennscheibe Butterfly - Ø 45 mm (Nassschnitt)DiSTAR Diamanttrennscheibe Butterfly Ø 45 mm, Schaft 3,2 mm (Art. FA11058) Die Butterfly ist eine Scheibe für Rotationswerkzeuge, nicht für Winkelschleifer: Der Schaft misst 3,2 mm – das entspricht 1/8 Zoll und damit der gängigen Spannzangengröße von Geräten der Dremel-Klasse. Mit 0,6 mm Schnittbreite und einem empfohlenen Drehzahlbereich von 15.000 bis 20.000 U/min ist sie für feine Ausschnitte und Detailarbeiten in Feinsteinzeug gemacht. Ø 45 mm Durchmesser 0,6 mm Schnitt-Breite 3,2 mm Schaft 15–20.000 U/min Passt sie auf Ihre Maschine? Der Schaft von 3,2 mm entspricht 1/8 Zoll. Das ist die Standardspannzange von Rotationswerkzeugen – Dremel und Baugleiche. Auf einen Winkelschleifer passt diese Scheibe nicht: weder mechanisch noch von der Drehzahl her, denn ein 125er dreht rund 11.000 U/min und liegt damit unter dem empfohlenen Bereich. Warum eine kleine Scheibe langsamer schneidet – auch bei gleicher Drehzahl Eine Diamantscheibe schneidet nicht über die Drehzahl, sondern über die Umfangsgeschwindigkeit: darüber, wie schnell das Diamantkorn am Scheibenrand über das Material fährt. Und die hängt am Durchmesser. Bei halbem Durchmesser ist bei gleicher Drehzahl auch nur die halbe Geschwindigkeit im Schnitt. Deshalb ist eine Mini-Scheibe auf einem normalen Winkelschleifer nicht schnell, sondern langsam: Ø 125 mm bei 11.000 U/min rund 72 m/s – der Normalfall am Winkelschleifer Ø 76 mm bei 11.000 U/min rund 44 m/s Ø 50 mm bei 11.000 U/min rund 29 m/s – weniger als die Hälfte Ø 45 mm bei 20.000 U/min rund 47 m/s – deshalb brauchen kleine Scheiben schnelle Maschinen Ø 54 mm bei 20.000 U/min rund 57 m/s Was das für die Praxis heißt Eine Mini-Scheibe arbeitet sich langsamer durch das Material – das ist normal und kein Mangel. Der Fehler, den fast jeder macht: mit Druck nachhelfen. Druck erzeugt aber nur Wärme und Kantenausbrüche, und bei 0,6 bis 0,8 mm Scheibendicke ist er der schnellste Weg zum Verlaufen. Mini-Scheiben werden geführt, nicht gedrückt. Wofür sie gemacht ist Ausschnitte für Betätigungsplatten Der klassische Fall: ein rechteckiger Ausschnitt mitten in der Fliese, dessen Kanten hinter dem Rahmen verschwinden müssen – aber nicht mehr. Revisionsklappen und Lüftungsgitter Öffnungen, die maßgenau sitzen müssen und deren Ecken sichtbar bleiben. Steckdosen und Schalterdosen Kleine Ausschnitte, bei denen eine 125er-Scheibe über die Ecke hinausschneidet. Nacharbeiten und Mosaik Kleinteilige Anpassungen, bei denen eine große Scheibe zu viel mitnimmt. Eine runde Scheibe kann eine Innenecke nur so scharf ausschneiden, wie ihr eigener Radius es zulässt: Eine Ø-50-mm-Scheibe hinterlässt an der Ecke einen Radius von 25 mm. Für kleinere Innenradien brauchen Sie ein anderes Werkzeug – einen Fingerfräser, einen Fräskegel oder einen Diamantdraht. Dünne Scheiben: der Vorteil und die Grenze Scheibendicken von 0,6 bis 0,8 mm sind der Grund, warum diese Werkzeuge existieren. Je weniger Material der Schnitt wegnimmt, desto präziser lässt sich ein Ausschnitt setzen – und desto weniger Kraft muss ins Material. Minimaler Materialverlust Ein 0,8-mm-Schnitt nimmt weniger als die Hälfte dessen weg, was eine 2-mm-Scheibe kostet. Bei einem Ausschnitt für eine Betätigungsplatte entscheidet das über die Passung. Weniger Kraft, weniger Ausbrüche Weniger Material im Schnitt heißt weniger Kraft in der Glasur – die häufigste Ursache für Absplitterungen an der Schnittkante. Die harte Grenze: Seitenkräfte Eine 0,8-mm-Scheibe hat kaum Biegesteifigkeit. Verkanten, Hebeln oder seitliches Schleifen verbiegt oder bricht sie. Wenig Wärmespeicher Dünn heißt auch: wenig Masse, die Wärme aufnehmen kann. Wasser oder Kühlpausen sind hier wichtiger als bei einer dicken Scheibe. Nie seitlich belasten Der Schnitt muss immer gerade geführt werden. Sobald Sie die Scheibe im Schnitt verdrehen, um die Richtung zu korrigieren, arbeitet die volle Vorschubkraft auf die Flanke einer 0,8 mm dünnen Scheibe. Wenn die Richtung nicht stimmt: Maschine heraus, neu ansetzen. Nass oder trocken DiSTAR gibt Trocken- und Nassschnitt frei und empfiehlt die Wasserzufuhr. Bei 0,6 mm Scheibendicke und Drehzahlen um 20.000 U/min ist das nachvollziehbar: Es ist kaum Material vorhanden, das Wärme aufnehmen kann. Mit Wasser Längere Standzeit, kein Staub, saubere Schnittkante. Bei Rotationswerkzeugen genügt oft ein feuchter Schwamm neben der Schnittstelle. Trocken Möglich, aber nur in kurzen Durchgängen mit Pausen. Und mit Atemschutz – der Keramikstaub ist quarzhaltig. Kleine Scheibe, kleiner Wärmespeicher Bei Ø 45 bis 76 mm ist wenig Masse vorhanden, die Wärme aufnehmen kann – und die Scheibe steckt beim Ausschnittschneiden oft tief im Material, wo Luft kaum kühlt. Arbeiten Sie deshalb mit Wasser, wo es möglich ist, und sonst in kurzen Durchgängen mit Pausen. Eine überhitzte dünne Scheibe verzieht sich, verläuft im Schnitt und verliert Diamant. Arbeitstechnik 1 Anriss auf der Sichtseite setzen Und zwa18,90 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Kein RuhestandKein Ruhestand , Frauen sind im Alter oft von Armut bedroht, besonders in Städten mit hohen Mieten. Wie kommen sie mit wenig Geld zurecht? Welche Strategien entwickeln sie, um dennoch am sozialen und kulturellen Leben teilzuhaben? Davon erzählen Frauen aus unterschiedlichen sozialen Milieus, und die Analyse dieser Berichte macht deutlich, wie dringend notwendig eine politische und gesellschaftliche Veränderung unserer eingespielten Sozialsysteme ist. Die 85-jährige Hausmeisterin Maiana D. lebt von 222 Euro Rente, zuzüglich Grundsicherung. 600 Euro Rente hat die ehemalige Lagerarbeiterin Jovana F., die sie mit Zeitungsverkauf aufbessert. Auch Walburga K., Verlagsangestellte, muss zu ihrer Rente von 1170 Euro noch dazu verdienen. Fünzig Frauen zwischen 63 und 85 Jahren aus unterschiedlichen sozialen Milieus wurden für das DFG-Forschungsprojekt unter der Leitung von Prof. Irene Götz interviewt. Aus dieser exemplarischen Bestandsaufnahme wird deutlich, welche Ursachen zur Altersarmut besonders von Frauen führen und wie Frauen damit umgehen, lebenspraktisch und emotional. Auch wenn Frauen ihren Ruhestand wohl verdient haben, reichen die bescheidenen Renten kaum zum Nötigsten. Zum Glück haben sie, als Kriegs- und Nachkriegskinder, noch gelernt, zu sparen und mit dem Mangel zu wirtschaften. Armut im Alter muss auch nicht den Verlust von Lebensqualität bedeuten: Frauen sind erfinderisch, sozial kompetent und oft auch gut vernetzt und, Autonomie steht für sie bis zum Schluss ganz oben. Ein Buch, das die politischen, gesellschaftlichen und persönlichen Verhältnisse in den Blick nimmt, das erzählt und analysiert und in einem Anhang notwendige Informationen bietet, wo Frauen Unterstützung kriegen, die sie so dringend benötigen. , Sonstige > Motorkühlung , Erscheinungsjahr: 20190306, Produktform: Kartoniert, Redaktion: Götz, Irene, Seitenzahl/Blattzahl: 317, Keyword: Alter; Altersarmut; Analyse; Armut; Frauen; Geld; Gesellschaft; Interviews; Irene Götz; Mangel; Politik; Rente; Ruhestand; Sparen; Unterstützung, Fachschema: Arbeitslosigkeit~Armut~Ethik / Sozialethik~Sozialethik~Alter / Lebensführung~Prekariat, Fachkategorie: Ethische Themen und Debatten, Interesse Alter: für Frauen und/oder Mädchen~Relating to late adulthood / old age, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Armut und Arbeitslosigkeit, Thema: Auseinandersetzen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kunstmann Antje GmbH, Verlag: Kunstmann Antje GmbH, Verlag: Kunstmann, A, Länge: 211, Breite: 134, Höhe: 32, Gewicht: 444, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783956143106, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 186280320,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Drexel, Gerhard: Irrtum RuhestandIrrtum Ruhestand , Wie die späten Jahre die besten werden , Sonstige > Motorkühlung , Auflage: 1. Auflage, Erscheinungsjahr: 20250222, Autoren: Drexel, Gerhard, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 272, Keyword: Arbeit; Aufgabe; Business; Erfolg; Erfüllung; Fleiß; Job; Karriere; Pension; Rente; Spirit; Traum; Ziel, Fachschema: Beruf / Karriere~Karriere~Pension (Ruhestand)~Ruhestand - Vorruhestand~Recht / Ratgeber (allgemein), Fachkategorie: Ruhestand~Ratgeber, Sachbuch: Recht, Warengruppe: HC/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 130, Höhe: 30, Gewicht: 500, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Art von Haarschnitt bevorzugt ein Mann: Nassschnitt oder Trockenschnitt?
Die Vorliebe für einen Nass- oder Trockenschnitt hängt von den individuellen Präferenzen des Mannes ab. Ein Nassschnitt wird oft bevorzugt, da er eine präzisere und gleichmäßigere Formgebung ermöglicht. Ein Trockenschnitt kann jedoch für Männer mit lockigem oder welligem Haar vorteilhaft sein, da er das natürliche Haarvolumen besser berücksichtigt. Letztendlich ist es wichtig, dass der Haarschnitt den Bedürfnissen und Wünschen des Mannes entspricht. **
-
Was sind die verschiedenen Voraussetzungen und Optionen für die Altersrente in Bezug auf Sozialversicherung, private Rentenversicherung und betriebliche Altersvorsorge?
Die Altersrente aus der Sozialversicherung setzt in der Regel voraus, dass man eine bestimmte Anzahl an Beitragsjahren nachweisen kann und das Renteneintrittsalter erreicht hat. Private Rentenversicherungen bieten die Möglichkeit, zusätzlich zur gesetzlichen Rente eine private Rente aufzubauen, die je nach Vertrag flexibel gestaltet werden kann. Die betriebliche Altersvorsorge wird in der Regel vom Arbeitgeber angeboten und kann verschiedene Formen wie Direktversicherung, Pensionskasse oder Pensionsfonds annehmen. Die Beiträge zur betrieblichen Altersvorsorge können steuerlich begünstigt sein und die Rente wird in der Regel erst mit Erreichen des Rentenalters ausgezahlt. **
-
Wie viel sollte man ungefähr monatlich für die Altersvorsorge zurücklegen, um im Ruhestand eine angenehme Pension zu haben?
Es hängt von verschiedenen Faktoren wie Einkommen, Lebensstandard und Rentenansprüchen ab. Experten empfehlen jedoch, etwa 15-20% des monatlichen Einkommens für die Altersvorsorge zurückzulegen. Eine frühzeitige und regelmäßige Vorsorge ist wichtig, um im Ruhestand finanziell abgesichert zu sein. **
-
Was sind die verschiedenen Arten von Rentenversorgung und wie unterscheiden sie sich voneinander? Wie wirkt sich die Rentenversorgung auf die finanzielle Planung und Sicherheit im Ruhestand aus? Welche Rolle spielt die Rentenversorgung in der Altersvorsorge und wie kann man die Rentenversorgung optimieren, um eine angemessene finanzielle Absicherung im Ruhestand zu gewährleisten
Es gibt verschiedene Arten von Rentenversorgung, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und Riester-Rente. Die gesetzliche Rentenversicherung wird vom Staat finanziert, während die betriebliche Altersvorsorge von Arbeitgebern angeboten wird und private Rentenversicherungen individuell abgeschlossen werden. Die Riester-Rente ist eine staatlich geförderte Form der privaten Altersvorsorge. Die Rentenversorgung spielt eine entscheidende Rolle bei der finanziellen Planung und Sicherheit im Ruhestand, da sie ein regelmäßiges Einkommen bietet, um den Lebensunterhalt zu bestreiten. Eine ausreichende Rentenversorgung kann dazu beitragen, finanzielle Engpässe im Alter zu vermeiden und eine angemessene Lebens **
Ähnliche Suchbegriffe für Nassschnitt
-
Wie kann ich meine Rentenversorgung optimal planen und absichern? Was sind die verschiedenen Möglichkeiten zur Altersvorsorge und Rentenversorgung?
1. Um Ihre Rentenversorgung optimal zu planen, sollten Sie frühzeitig mit dem Sparen beginnen und regelmäßig Geld in verschiedene Vorsorgeprodukte investieren. 2. Zu den verschiedenen Möglichkeiten zur Altersvorsorge gehören die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen, Riester- und Rürup-Rente sowie die Immobilien- und Wertpapieranlage. 3. Um Ihre Rentenversorgung abzusichern, ist es wichtig, eine individuelle Vorsorgestrategie zu entwickeln, die Ihren persönlichen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
1. Was sind die wichtigsten Kriterien, die man beachten sollte, wenn man eine Pension für den Ruhestand in Erwägung zieht? 2. Welche Vorteile bietet eine Pension im Vergleich zu anderen Arten der Altersvorsorge?
1. Die wichtigsten Kriterien sind die Höhe der monatlichen Auszahlungen, die Sicherheit der Einlagen und die Flexibilität bei der Auszahlung des Kapitals. 2. Eine Pension bietet eine garantierte lebenslange Rente, Schutz vor Inflation und Steuervorteile im Vergleich zu anderen Altersvorsorgeoptionen. **
-
Wie kann man für das Rentenalter vorsorgen und eine private Altersvorsorge aufbauen?
Man kann für das Rentenalter vorsorgen, indem man regelmäßig in eine private Rentenversicherung einzahlt. Zusätzlich kann man auch in eine betriebliche Altersvorsorge investieren, um die Rente aufzustocken. Es ist wichtig frühzeitig mit dem Aufbau einer privaten Altersvorsorge zu beginnen, um im Rentenalter finanziell abgesichert zu sein. **
-
Was sind die verschiedenen Arten von Rentenversorgung und wie unterscheiden sie sich voneinander? Wie kann man die Rentenversorgung optimieren, um im Ruhestand finanziell abgesichert zu sein? Welche Rolle spielt die Rentenversorgung bei der langfristigen finanziellen Planung und Vorsorge für den Ruhestand?
Es gibt verschiedene Arten von Rentenversorgung, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und die Riester-Rente. Die gesetzliche Rentenversicherung wird vom Staat finanziert, während die betriebliche Altersvorsorge von Arbeitgebern angeboten wird. Private Rentenversicherungen werden von Versicherungsunternehmen angeboten und die Riester-Rente ist eine staatlich geförderte Form der privaten Altersvorsorge. Um die Rentenversorgung zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und verschiedene Vorsorgeformen zu kombinieren. Dazu gehören beispielsweise die Nutzung staatlicher Förderungen wie die Riester-Rente, die regelmäßige Überprüfung der Anlagestrategie und die Berücks **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.