Domain emeriti.de kaufen?
Wir ziehen mit dem Projekt
emeriti.de um.
Sind Sie am Kauf der Domain
emeriti.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain emeriti.de kaufen?
Was sind die verschiedenen Möglichkeiten der Altersvorsorge und wie können Menschen unabhängig von ihrem Einkommen für ihren Ruhestand vorsorgen?
Die verschiedenen Möglichkeiten der Altersvorsorge umfassen die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Altersvorsorge und die staatlich geförderte Riester-Rente oder Rürup-Rente. Menschen können unabhängig von ihrem Einkommen für ihren Ruhestand vorsorgen, indem sie frühzeitig mit dem Sparen beginnen, regelmäßig Geld beiseite legen und von staatlichen Förderungen profitieren. Zudem können sie ihre Altersvorsorge durch eine Kombination verschiedener Vorsorgeformen optimieren und sich professionell beraten lassen, um die passende Strategie für ihre individuelle Situation zu entwickeln. Es ist wichtig, sich frühzeitig mit dem Thema Altersvorsorge auseinanderzusetzen und regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaß **
Was sind die verschiedenen Möglichkeiten der Altersvorsorge und wie können Menschen unabhängig von ihrem Einkommen für ihren Ruhestand vorsorgen?
Die verschiedenen Möglichkeiten der Altersvorsorge umfassen die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Altersvorsorge und die staatlich geförderte Riester-Rente oder Rürup-Rente. Menschen können unabhängig von ihrem Einkommen für ihren Ruhestand vorsorgen, indem sie frühzeitig mit dem Sparen beginnen, regelmäßig Geld beiseite legen und von staatlichen Förderungen wie Zulagen und Steuervorteilen profitieren. Zudem können sie sich über verschiedene Anlageformen informieren und eine individuelle Vorsorgestrategie entwickeln, die zu ihren finanziellen Möglichkeiten und Zielen passt. Eine professionelle Beratung durch einen Finanzexperten kann dabei helfen, die passenden Vorsorgeprodukte auszuwählen und die finanzielle Situation im Ruhestand abzusichern. **
Ähnliche Suchbegriffe für Unabhängig
Top-Angebote
Produkte zum Begriff Unabhängig:
-
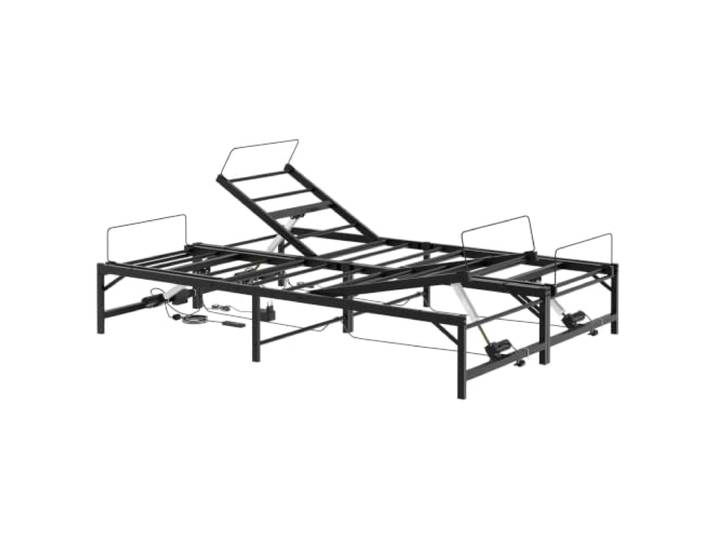
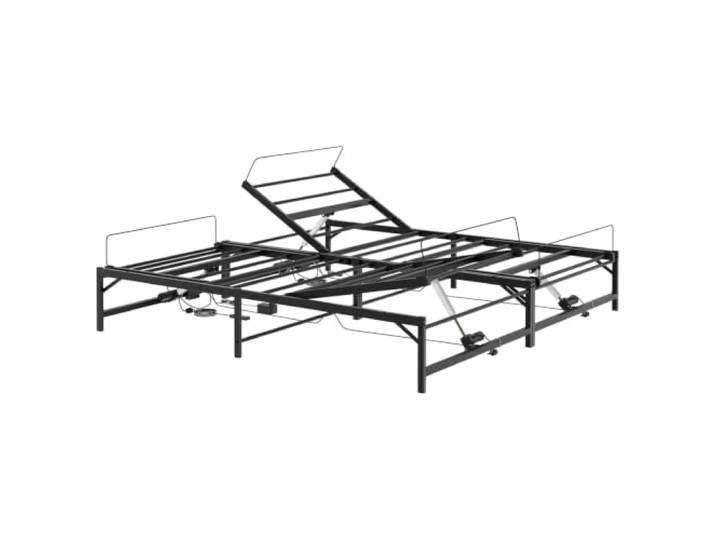
Makastle Elektrisch Verstellbares Bettgestell Schwarz 180x200 cm Unabhängig VerstellbarMakastle Elektrisch Verstellbares Bettgestell Schwarz 180x200 cm Unabhängig Verstellbar. UNABHÄNGIGE VERSTELLBARKEIT: Kopf- und Fußteile lassen sich separat einstellen – ideal zum Lesen, Entspannen oder Schlafen. ELEKTRISCHES HEBESYSTEM: Kabelgebundene Fernbedienung ermöglicht bequeme Anpassung per Knopfdruck; Kopf 0°–30°, Fuß 0°–12°. ROBUSTE STAHLKONSTRUKTION: Pulverbeschichteter Stahlrahmen sorgt für dauerhafte Stabilität; max. Belastbarkeit 140 kg pro Schlafposition. MATRATZENKOMPATIBILITÄT: Geeignet für Matratzen 180 x 200 cm; Leitplanke am Fußende verhindert das Verrutschen der Matratze. ABMESSUNGEN & MONTAGE: Gesamtmaße 201 x 182 x 49 cm (L x B x H); einfache Montage mit mitgeliefertem Zubehör. Farbe:Schwarz493,07 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
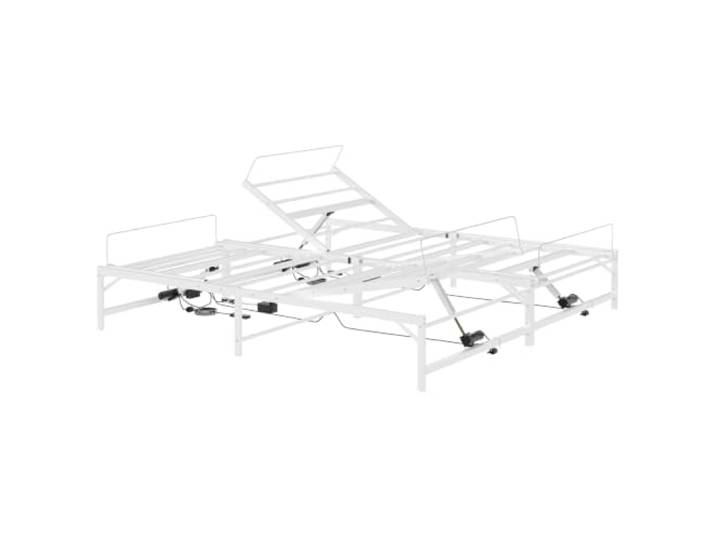
Makastle Elektrisch Verstellbares Bettgestell Weiß 200x200 cm Stahl Unabhängig verstellbarMakastle Elektrisch Verstellbares Bettgestell Weiß 200x200 cm Stahl Unabhängig verstellbar. UNABHÄNGIGE VERSTELLBARKEIT: Kopf- und Fußteile lassen sich separat einstellen – ideal zum Lesen, Entspannen oder Schlafen. ELEKTRISCHE FERNBEDIENUNG: Kabelgebundene Fernbedienung ermöglicht bequemes Verstellen per Knopfdruck ohne Aufstehen. ROBUSTE STAHLKONSTRUKTION: Pulverbeschichteter Stahlrahmen sorgt für dauerhafte Stabilität und trägt bis zu 140 kg pro Schlafposition. VERSTELLBARE WINKEL: Kopfteil 0°–30° und Fußteil 0°–12° verstellbar; kompatibel mit Matratzen der Größe 200 x 200 cm. EINFACHE MONTAGE: Unkomplizierter Aufbau mit mitgeliefertem Zubehör; Gesamtmaße: 201 x 201 x 49 cm (L x B x H). Farbe:Weiß496,68 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie kann man die Rentenversorgung in verschiedenen Ländern vergleichen und welche Faktoren beeinflussen die Rentenversorgung, unabhängig von der nationalen Gesetzgebung?
Die Rentenversorgung in verschiedenen Ländern kann anhand von Faktoren wie dem Renteneintrittsalter, der Höhe der Rentenzahlungen im Verhältnis zum Durchschnittseinkommen und der Finanzierung des Rentensystems verglichen werden. Unabhängig von der nationalen Gesetzgebung beeinflussen demografische Faktoren wie die Lebenserwartung und die Geburtenrate die Rentenversorgung, da sie die Anzahl der Rentenempfänger im Verhältnis zur Anzahl der Beitragszahler beeinflussen. Auch wirtschaftliche Faktoren wie das Wachstum des Bruttoinlandsprodukts und die Arbeitslosenquote können die Rentenversorgung beeinflussen, da sie die finanzielle Stabilität des Rentensystems beeinflussen. Schließlich spielen auch kulturelle und soziale F **
-
Was sind die Faktoren, die die Rentenhöhe beeinflussen, und wie können Individuen ihre Rentenansprüche maximieren, unabhängig davon, ob sie in die gesetzliche Rentenversicherung, betriebliche Altersvorsorge oder private Altersvorsorge einzahlen?
Die Rentenhöhe wird von verschiedenen Faktoren beeinflusst, darunter die Höhe der eingezahlten Beiträge, die Anzahl der Beitragsjahre, das durchschnittliche Einkommen während des Erwerbslebens und eventuelle Rentenabschläge. Individuen können ihre Rentenansprüche maximieren, indem sie frühzeitig mit der Altersvorsorge beginnen, regelmäßig Beiträge einzahlen, zusätzliche freiwillige Beiträge leisten und von staatlichen Förderungen wie Riester- oder Rürup-Rente profitieren. Zudem ist es wichtig, die individuelle finanzielle Situation und die persönlichen Ziele zu berücksichtigen, um die optimale Kombination aus gesetzlicher, betrieblicher und privater Altersvorsorge zu finden. Eine frühzeitige und regelmäßige Beratung durch **
-
Was sind die verschiedenen Voraussetzungen und Optionen für die Altersrente in Bezug auf Sozialversicherung, private Rentenversicherung und betriebliche Altersvorsorge?
Die Altersrente aus der Sozialversicherung setzt in der Regel voraus, dass man eine bestimmte Anzahl an Beitragsjahren nachweisen kann und das Renteneintrittsalter erreicht hat. Private Rentenversicherungen bieten die Möglichkeit, zusätzlich zur gesetzlichen Rente eine private Rente aufzubauen, die je nach Vertrag flexibel gestaltet werden kann. Die betriebliche Altersvorsorge wird in der Regel vom Arbeitgeber angeboten und kann verschiedene Formen wie Direktversicherung, Pensionskasse oder Pensionsfonds annehmen. Die Beiträge zur betrieblichen Altersvorsorge können steuerlich begünstigt sein und die Rente wird in der Regel erst mit Erreichen des Rentenalters ausgezahlt. **
-
Wie kann man sein Altersguthaben effektiv verwalten und für die Zukunft planen, unabhängig davon, ob es sich um eine betriebliche Altersvorsorge, eine private Rentenversicherung oder andere Formen der Altersvorsorge handelt?
Um sein Altersguthaben effektiv zu verwalten und für die Zukunft zu planen, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in die Altersvorsorge einzuzahlen. Zudem sollte man sich über die verschiedenen Formen der Altersvorsorge informieren und die für sich passende Option auswählen. Es ist ratsam, regelmäßig den aktuellen Stand des Altersguthabens zu überprüfen und gegebenenfalls Anpassungen vorzunehmen. Zudem kann es sinnvoll sein, professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Strategie für die Altersvorsorge zu entwickeln. **
Wie viel sollte man ungefähr monatlich für die Altersvorsorge zurücklegen, um im Ruhestand eine angenehme Pension zu haben?
Es hängt von verschiedenen Faktoren wie Einkommen, Lebensstandard und Rentenansprüchen ab. Experten empfehlen jedoch, etwa 15-20% des monatlichen Einkommens für die Altersvorsorge zurückzulegen. Eine frühzeitige und regelmäßige Vorsorge ist wichtig, um im Ruhestand finanziell abgesichert zu sein. **
Was sind die verschiedenen Arten von Rentenversorgung und wie unterscheiden sie sich voneinander? Wie wirkt sich die Rentenversorgung auf die finanzielle Planung und Sicherheit im Ruhestand aus? Welche Rolle spielt die Rentenversorgung in der Altersvorsorge und wie kann man die Rentenversorgung optimieren, um eine angemessene finanzielle Absicherung im Ruhestand zu gewährleisten
Es gibt verschiedene Arten von Rentenversorgung, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und Riester-Rente. Die gesetzliche Rentenversicherung wird vom Staat finanziert, während die betriebliche Altersvorsorge von Arbeitgebern angeboten wird und private Rentenversicherungen individuell abgeschlossen werden. Die Riester-Rente ist eine staatlich geförderte Form der privaten Altersvorsorge. Die Rentenversorgung spielt eine entscheidende Rolle bei der finanziellen Planung und Sicherheit im Ruhestand, da sie ein regelmäßiges Einkommen bietet, um den Lebensunterhalt zu bestreiten. Eine ausreichende Rentenversorgung kann dazu beitragen, finanzielle Engpässe im Alter zu vermeiden und eine angemessene Lebens **
Top-Angebote
Produkte zum Begriff Unabhängig:
-
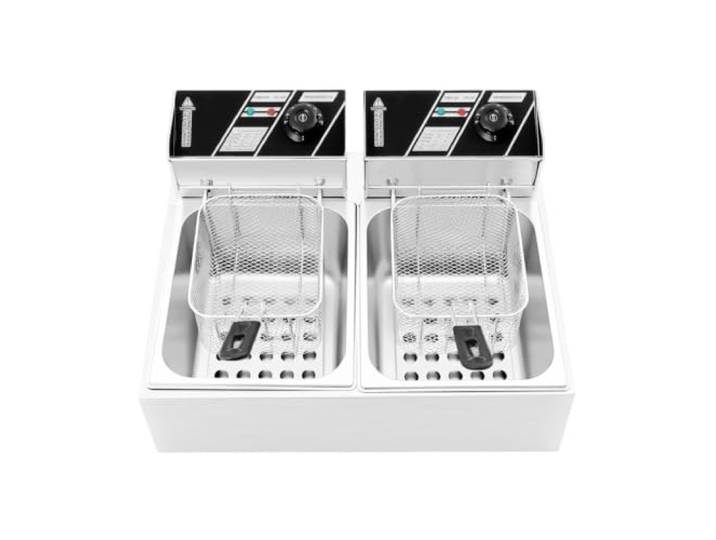
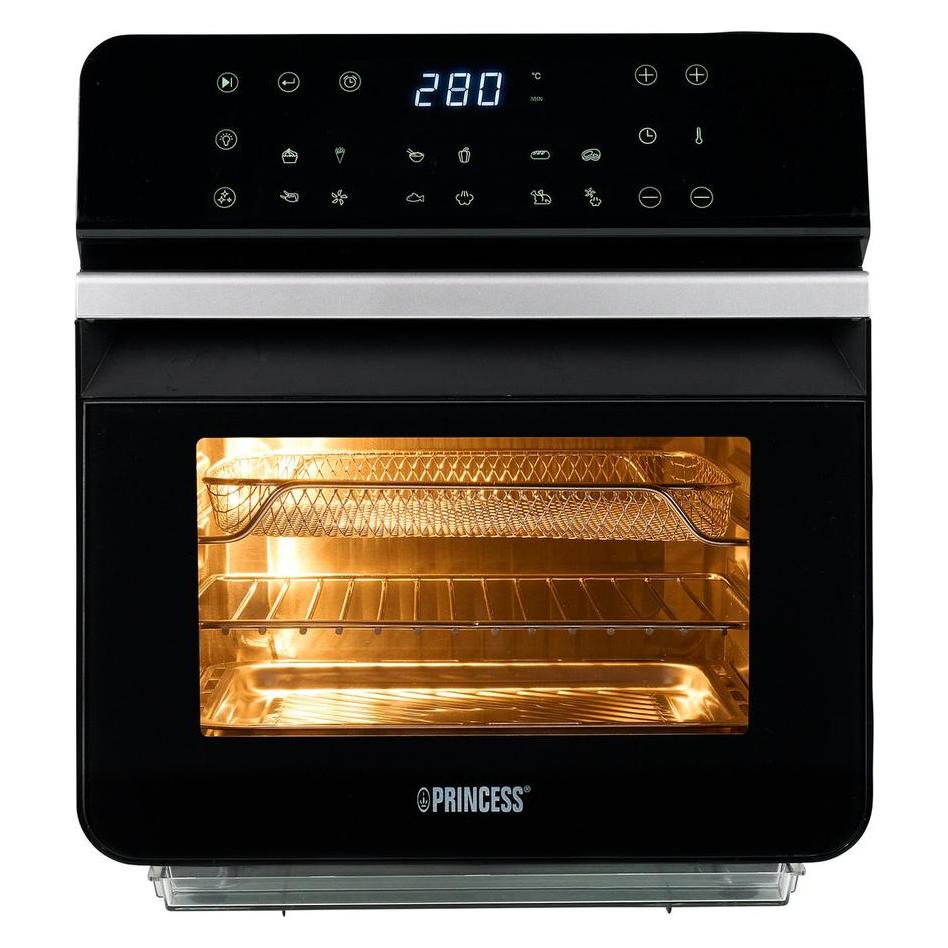
Zweizonen-Fritteuse Mit Korb, 12 L, 2,5 KW+. UnabhängigZweizonen-Fritteuse Mit Korb, 12 L, 2,5 KW+. Unabhängig. Diese Zweizonen-Fritteuse verfügt über ein unabhängiges Zweizonen-Design, um separate Frittiervorgänge for verschiedene Zutaten zu unterstützen. Verfügt über eine Gesamtkapazität von 12 Litern for die Verarbeitung von Batch-Lebensmitteln for das tägliche Catering und die Zubereitung von Snacks. Liefert eine Ausgangsleistung von über 2,5 kW, um das Vorheizen zu beschleunigen und eine gleichmäßige Erwärmung während der Frittierzyklen aufrechtzuerhalten. Ausgestattet mit speziellen Körben, um das Einlegen der Lebensmittel, das Einweichen und das Ablassen des Öls während des Betriebs zu vereinfachen. Die unabhängige Zweizonenstruktur vermeidet Geschmacksüberschneidungen und ermöglicht zwei verschiedene Brataufgaben gleichzeitig. Farbe:One Color346,83 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Makastle Elektrisch Verstellbares Bettgestell Schwarz 150x200 cm Unabhängig VerstellbarMakastle Elektrisch Verstellbares Bettgestell Schwarz 150x200 cm Unabhängig Verstellbar. UNABHÄNGIGE VERSTELLBARKEIT: Kopf- und Fußteil lassen sich separat einstellen – Winkel 0°–30° (Kopf) und 0°–12° (Fuß). KABELGEBUNDENE FERNBEDIENUNG: Das elektrische Hebesystem lässt sich bequem per Knopfdruck steuern – einfach und komfortabel. ROBUSTE STAHLKONSTRUKTION: Pulverbeschichteter Stahlrahmen mit einer maximalen Belastbarkeit von 140 kg pro Schlafposition inklusive Matratze. MATRATZENKOMPATIBILITÄT: Geeignet für Matratzen der Größe 150 x 200 cm; eine Fußende-Leiste verhindert das Verrutschen der Matratze. ABMESSUNGEN & MONTAGE: Gesamtmaße 201 x 151 x 49 cm (L x B x H); einfache Montage mit mitgeliefertem Zubehör, nur für den Innenbereich. Farbe:Schwarz482,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Makastle Elektrisch Verstellbares Bettgestell Schwarz 180x200 cm Unabhängig VerstellbarMakastle Elektrisch Verstellbares Bettgestell Schwarz 180x200 cm Unabhängig Verstellbar. UNABHÄNGIGE VERSTELLBARKEIT: Kopf- und Fußteile lassen sich separat einstellen – ideal zum Lesen, Entspannen oder Schlafen. ELEKTRISCHES HEBESYSTEM: Kabelgebundene Fernbedienung ermöglicht bequeme Anpassung per Knopfdruck; Kopf 0°–30°, Fuß 0°–12°. ROBUSTE STAHLKONSTRUKTION: Pulverbeschichteter Stahlrahmen sorgt für dauerhafte Stabilität; max. Belastbarkeit 140 kg pro Schlafposition. MATRATZENKOMPATIBILITÄT: Geeignet für Matratzen 180 x 200 cm; Leitplanke am Fußende verhindert das Verrutschen der Matratze. ABMESSUNGEN & MONTAGE: Gesamtmaße 201 x 182 x 49 cm (L x B x H); einfache Montage mit mitgeliefertem Zubehör. Farbe:Schwarz493,07 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Makastle Elektrisch Verstellbares Bettgestell Weiß 200x200 cm Stahl Unabhängig verstellbarMakastle Elektrisch Verstellbares Bettgestell Weiß 200x200 cm Stahl Unabhängig verstellbar. UNABHÄNGIGE VERSTELLBARKEIT: Kopf- und Fußteile lassen sich separat einstellen – ideal zum Lesen, Entspannen oder Schlafen. ELEKTRISCHE FERNBEDIENUNG: Kabelgebundene Fernbedienung ermöglicht bequemes Verstellen per Knopfdruck ohne Aufstehen. ROBUSTE STAHLKONSTRUKTION: Pulverbeschichteter Stahlrahmen sorgt für dauerhafte Stabilität und trägt bis zu 140 kg pro Schlafposition. VERSTELLBARE WINKEL: Kopfteil 0°–30° und Fußteil 0°–12° verstellbar; kompatibel mit Matratzen der Größe 200 x 200 cm. EINFACHE MONTAGE: Unkomplizierter Aufbau mit mitgeliefertem Zubehör; Gesamtmaße: 201 x 201 x 49 cm (L x B x H). Farbe:Weiß496,68 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Möglichkeiten der Altersvorsorge und wie können Menschen unabhängig von ihrem Einkommen für ihren Ruhestand vorsorgen?
Die verschiedenen Möglichkeiten der Altersvorsorge umfassen die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Altersvorsorge und die staatlich geförderte Riester-Rente oder Rürup-Rente. Menschen können unabhängig von ihrem Einkommen für ihren Ruhestand vorsorgen, indem sie frühzeitig mit dem Sparen beginnen, regelmäßig Geld beiseite legen und von staatlichen Förderungen profitieren. Zudem können sie ihre Altersvorsorge durch eine Kombination verschiedener Vorsorgeformen optimieren und sich professionell beraten lassen, um die passende Strategie für ihre individuelle Situation zu entwickeln. Es ist wichtig, sich frühzeitig mit dem Thema Altersvorsorge auseinanderzusetzen und regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaß **
-
Was sind die verschiedenen Möglichkeiten der Altersvorsorge und wie können Menschen unabhängig von ihrem Einkommen für ihren Ruhestand vorsorgen?
Die verschiedenen Möglichkeiten der Altersvorsorge umfassen die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Altersvorsorge und die staatlich geförderte Riester-Rente oder Rürup-Rente. Menschen können unabhängig von ihrem Einkommen für ihren Ruhestand vorsorgen, indem sie frühzeitig mit dem Sparen beginnen, regelmäßig Geld beiseite legen und von staatlichen Förderungen wie Zulagen und Steuervorteilen profitieren. Zudem können sie sich über verschiedene Anlageformen informieren und eine individuelle Vorsorgestrategie entwickeln, die zu ihren finanziellen Möglichkeiten und Zielen passt. Eine professionelle Beratung durch einen Finanzexperten kann dabei helfen, die passenden Vorsorgeprodukte auszuwählen und die finanzielle Situation im Ruhestand abzusichern. **
-
Wie kann man die Rentenversorgung in verschiedenen Ländern vergleichen und welche Faktoren beeinflussen die Rentenversorgung, unabhängig von der nationalen Gesetzgebung?
Die Rentenversorgung in verschiedenen Ländern kann anhand von Faktoren wie dem Renteneintrittsalter, der Höhe der Rentenzahlungen im Verhältnis zum Durchschnittseinkommen und der Finanzierung des Rentensystems verglichen werden. Unabhängig von der nationalen Gesetzgebung beeinflussen demografische Faktoren wie die Lebenserwartung und die Geburtenrate die Rentenversorgung, da sie die Anzahl der Rentenempfänger im Verhältnis zur Anzahl der Beitragszahler beeinflussen. Auch wirtschaftliche Faktoren wie das Wachstum des Bruttoinlandsprodukts und die Arbeitslosenquote können die Rentenversorgung beeinflussen, da sie die finanzielle Stabilität des Rentensystems beeinflussen. Schließlich spielen auch kulturelle und soziale F **
-
Was sind die Faktoren, die die Rentenhöhe beeinflussen, und wie können Individuen ihre Rentenansprüche maximieren, unabhängig davon, ob sie in die gesetzliche Rentenversicherung, betriebliche Altersvorsorge oder private Altersvorsorge einzahlen?
Die Rentenhöhe wird von verschiedenen Faktoren beeinflusst, darunter die Höhe der eingezahlten Beiträge, die Anzahl der Beitragsjahre, das durchschnittliche Einkommen während des Erwerbslebens und eventuelle Rentenabschläge. Individuen können ihre Rentenansprüche maximieren, indem sie frühzeitig mit der Altersvorsorge beginnen, regelmäßig Beiträge einzahlen, zusätzliche freiwillige Beiträge leisten und von staatlichen Förderungen wie Riester- oder Rürup-Rente profitieren. Zudem ist es wichtig, die individuelle finanzielle Situation und die persönlichen Ziele zu berücksichtigen, um die optimale Kombination aus gesetzlicher, betrieblicher und privater Altersvorsorge zu finden. Eine frühzeitige und regelmäßige Beratung durch **
Ähnliche Suchbegriffe für Unabhängig
-
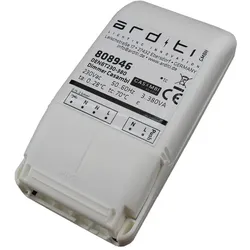
Dimmer für 230V Netzspannung, mit CASAMBI Lichtsteuerung, unabhängig, programmierbar, max. 380W, entstört ARD-808946Farbe: weiß Größe: L/ B/ H: 10,15/ 5,1/ 3 cm Produktart: Bluetooth Dimmer Zubehör: Filter - im Lieferumfang Zubehör: Smart Device - nicht im Lieferumfang Zubehör: Empfänger - im Lieferumfang Zubehör: Anschlusskabel - nicht im Lieferumfang Zubehör: Antenne - im Lieferumfang Einsatzraum: Ausschließlich für den Innenbereich geeignet Betriebsspannung: 220-240 V~ Dimmbar: ja Dimmbarkeit: CASAMBI App & Bluetooth, Phasenabschnitt Netzfrequenz: 50-60 Hz Leuchtmittel: LED Netzanschluss: Klemme Reichweite: Bluetooth: max. 30 Meter Sensorik: CASAMBI Bluetooth Max. Strombelastbarkeit: 16 A Steckertyp: Klemmverbindung IP-Schutzart: IP20 weitere Informationen: Geeignete Leuchtmittel: - dimmbare LED Lampen (LED Retrofit) - herkömmliche Halogen- und Glühlampen - dimmbare Kompaktleuchtstofflampen (CFL-Lampen), Netz-LED Module / HV LED Module - Betriebsgeräte für LEDs und 12V DC Halogenlampen weitere Informationen: Verbessert gegen Störungen aus dem Stromnetz. weitere Informationen: Ausgangsleistung: 3 Watt bis 380 Watt. weitere Informationen: Zum komfortablen Bedienen mit Smart-Geräten: Mit der CASAMBI-App konfigurierbar und vielseitig nutzbar. weitere Informationen: Gateway wird nicht benötigt - Einrichtung / Anbindung ist möglich. weitere Informationen: Ansteuerung mit Smart Device oder CASAMBI Fernbedienungen. weitere Informationen: Adaptives Dimmen mit Lastzahlanzeige (für eine optimale Dimmung kann die angeschlossene Last eingemessen werden). weitere Informationen: Funksignal: 2.4 ... 2.483 GHz, 4 dBm weitere Informationen: Phasen-Dimmer für die ortsfeste, unabhängige Installation direkt an Netzspannung. weitere Informationen: Mit der CASAMBI App konfigurierbar und vielseitig nutzbar. weitere Informationen: Frei programmierbarer Tasteingang, nutzbar im CASAMBI-Netzwerk. Umgebungstemperatur: 0° - C ... +28° - C Tc (° - C): 70 ° - C Artikelnummer: ARD-808946 Abgabemenge: 1 Stück Marke: Casambi Hersteller: Casambi210,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Voraussetzungen und Optionen für die Altersrente in Bezug auf Sozialversicherung, private Rentenversicherung und betriebliche Altersvorsorge?
Die Altersrente aus der Sozialversicherung setzt in der Regel voraus, dass man eine bestimmte Anzahl an Beitragsjahren nachweisen kann und das Renteneintrittsalter erreicht hat. Private Rentenversicherungen bieten die Möglichkeit, zusätzlich zur gesetzlichen Rente eine private Rente aufzubauen, die je nach Vertrag flexibel gestaltet werden kann. Die betriebliche Altersvorsorge wird in der Regel vom Arbeitgeber angeboten und kann verschiedene Formen wie Direktversicherung, Pensionskasse oder Pensionsfonds annehmen. Die Beiträge zur betrieblichen Altersvorsorge können steuerlich begünstigt sein und die Rente wird in der Regel erst mit Erreichen des Rentenalters ausgezahlt. **
-
Wie kann man sein Altersguthaben effektiv verwalten und für die Zukunft planen, unabhängig davon, ob es sich um eine betriebliche Altersvorsorge, eine private Rentenversicherung oder andere Formen der Altersvorsorge handelt?
Um sein Altersguthaben effektiv zu verwalten und für die Zukunft zu planen, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in die Altersvorsorge einzuzahlen. Zudem sollte man sich über die verschiedenen Formen der Altersvorsorge informieren und die für sich passende Option auswählen. Es ist ratsam, regelmäßig den aktuellen Stand des Altersguthabens zu überprüfen und gegebenenfalls Anpassungen vorzunehmen. Zudem kann es sinnvoll sein, professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Strategie für die Altersvorsorge zu entwickeln. **
-
Wie viel sollte man ungefähr monatlich für die Altersvorsorge zurücklegen, um im Ruhestand eine angenehme Pension zu haben?
Es hängt von verschiedenen Faktoren wie Einkommen, Lebensstandard und Rentenansprüchen ab. Experten empfehlen jedoch, etwa 15-20% des monatlichen Einkommens für die Altersvorsorge zurückzulegen. Eine frühzeitige und regelmäßige Vorsorge ist wichtig, um im Ruhestand finanziell abgesichert zu sein. **
-
Was sind die verschiedenen Arten von Rentenversorgung und wie unterscheiden sie sich voneinander? Wie wirkt sich die Rentenversorgung auf die finanzielle Planung und Sicherheit im Ruhestand aus? Welche Rolle spielt die Rentenversorgung in der Altersvorsorge und wie kann man die Rentenversorgung optimieren, um eine angemessene finanzielle Absicherung im Ruhestand zu gewährleisten
Es gibt verschiedene Arten von Rentenversorgung, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und Riester-Rente. Die gesetzliche Rentenversicherung wird vom Staat finanziert, während die betriebliche Altersvorsorge von Arbeitgebern angeboten wird und private Rentenversicherungen individuell abgeschlossen werden. Die Riester-Rente ist eine staatlich geförderte Form der privaten Altersvorsorge. Die Rentenversorgung spielt eine entscheidende Rolle bei der finanziellen Planung und Sicherheit im Ruhestand, da sie ein regelmäßiges Einkommen bietet, um den Lebensunterhalt zu bestreiten. Eine ausreichende Rentenversorgung kann dazu beitragen, finanzielle Engpässe im Alter zu vermeiden und eine angemessene Lebens **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.